內容目錄
顯示
DeFi 是 Decentralized Finance(去中心化金融)的縮寫。白話說,就是把銀行、券商、交易所做的事——借貸、交易、提供資金收取利息——改用區塊鏈上的「智能合約」自動完成,不需要傳統金融中介當中間人。不過,投入協議的資產可能轉入合約,不能把 DeFi 當作有保障的銀行存款。這篇會用白話講清楚 DeFi 是什麼、怎麼唸、和傳統金融及 CeFi 差在哪、有哪些常見應用與知名協議、DeFi 收益從哪裡來、如何查規模,以及新手最容易踩的智能合約、清算、無常損失與詐騙風險。
本文為入門教學,非投資、法律或稅務建議;法規與市場變動快,請以官方最新公告為準。DeFi 風險直接落在使用者身上,請務必先懂再碰。
DeFi 是什麼?
傳統金融裡,存款、轉帳、借貸、買賣通常透過銀行、券商或支付公司。DeFi 的核心,是把交易條件寫進智能合約,讓使用者用錢包與鏈上的程式互動。Ethereum 的 DeFi 說明介紹了這種以合約執行金融服務的方式;但各協議的管理權限與風險仍有差異。
這裡的「非託管」不能理解成資產永遠留在錢包。以 Aave 的供應資產流程為例,投入的代幣會轉入借貸池合約,後續存取受協議規則約束。你保管自己的私鑰,仍須承擔合約、授權與流動性風險。
這聽起來很自由,但自由和責任是一起來的:減少傳統中介,不代表沒有風險,也需要檢查智能合約、資產設計、預言機、流動性,以及自己的操作。想先理解背後的引擎,可延伸閱讀 智能合約是什麼。
DeFi 和傳統金融差在哪?
| 項目 | 傳統金融 | DeFi |
|---|---|---|
| 中介 | 銀行、券商、支付公司 | 智能合約與協議 |
| 開放時間 | 部分服務受營業時間限制,線上服務可全天提供 | 多數 24/7 不打烊 |
| 資產保管 | 平台或機構託管 | 使用者管理私鑰,投入資產可能由合約管理 |
| 透明度 | 資料多在機構內部 | 合約與鏈上資料可公開查 |
| 進入門檻 | 需開戶、審核 | 需相容錢包、資產及網路費;介面可能有使用限制 |
| 風險 | 機構、信用、監理 | 合約漏洞、清算、詐騙、私鑰 |
CeFi vs DeFi:中心化與去中心化金融對照
除了「傳統銀行 vs DeFi」,幣圈更常拿來對比的是 CeFi(Centralized Finance,中心化金融,例如幣安、Coinbase 這類中心化交易所)與 DeFi。兩者都在做加密貨幣的金融服務,關鍵差別在於「資產由誰保管、規則由誰執行」:
| 項目 | CeFi(中心化交易所) | DeFi(去中心化金融) |
|---|---|---|
| 資產保管 | 平台幫你保管(託管) | 自己管理私鑰;存入協議的資產受合約規則約束 |
| 身分審核 | 需 KYC 實名 | 許多協議可用錢包互動,介面仍可能限制使用資格 |
| 規則執行 | 由平台公司決定 | 由智能合約自動執行 |
| 出事求助 | 可找客服、平台協助 | 可能有支援管道,但通常不能替你撤銷鏈上交易 |
| 主要風險 | 平台倒閉、挪用、被駭 | 合約漏洞、簽名授權、私鑰遺失 |
| 上手難度 | 較低,像用一般 App | 較高,需懂錢包與簽名 |
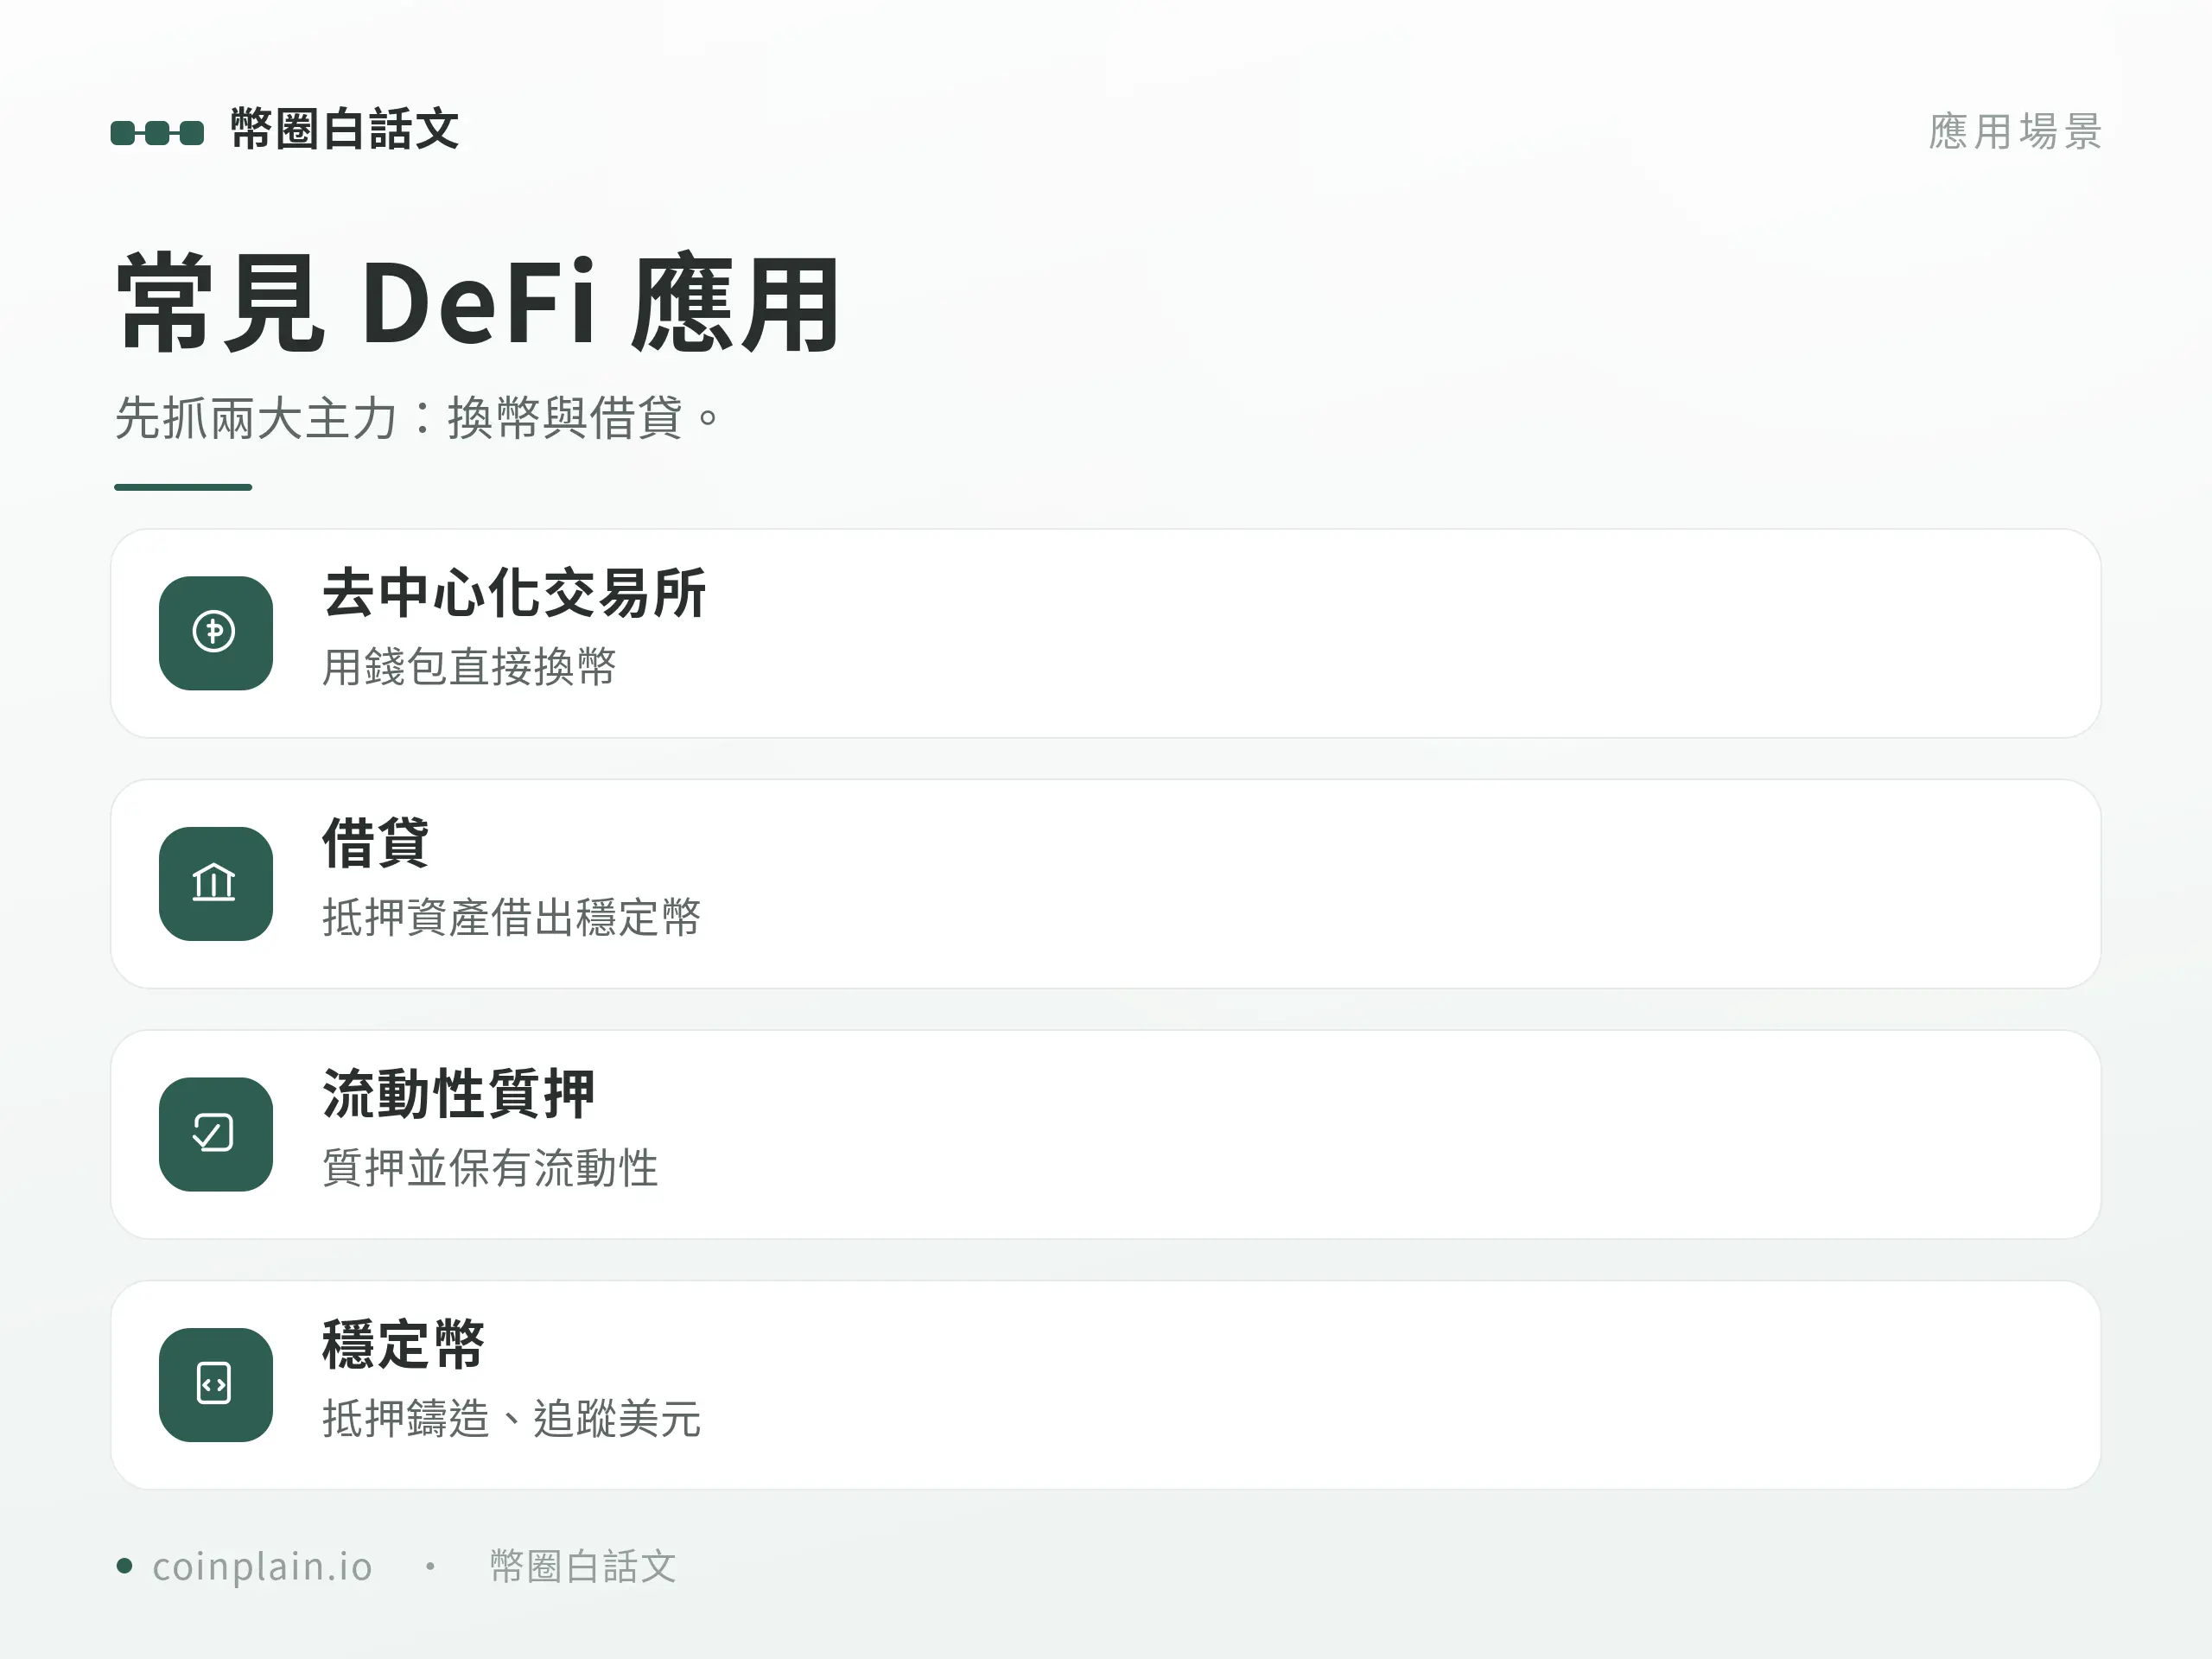
常見的 DeFi 應用與知名協議
| 類型 | 白話功能 | 代表協議(舉例) |
|---|---|---|
| 去中心化交易所(DEX) | 用錢包直接換幣 | Uniswap、Curve |
| 借貸 | 供應資金收取利息,或抵押借入支援資產 | Aave |
| 流動性質押 | 質押 ETH 並取得可轉讓的質押憑證 | Lido |
| 抵押型穩定幣 | 以協議抵押資產等機制支持穩定幣 | Sky(原 MakerDAO) |
| 再質押 | 用資產支持額外服務,另承擔罰沒等風險 | EigenLayer |
以上是功能舉例,並非推薦清單。其他還有收益聚合、保險、預測市場、真實世界資產(RWA)等。新手只要先記住兩大主力:「換幣(DEX)」與「借貸」,就掌握了 DeFi 的核心。
表中的 Sky 涉及協議抵押資產支持的 USDS;EigenLayer 則讓資產支持額外服務,其委託與罰沒規則會影響參與者的可取回資產。不要把「穩定幣」或「再質押」讀成保本或保證多賺。
DeFi 怎麼賺錢?4 種常見方式(每一種都有風險)
DeFi 的收益可能來自借款人支付的利息、交易者支付的手續費、網路質押獎勵或項目發放的代幣補貼。先分清楚錢從哪裡來,再看你承擔什麼風險;以下四種方式可能互相重疊:
- 供應資金(借貸放款):把穩定幣或主流幣投入 Aave 等借貸協議,供借款人使用、收取浮動利息。利率會隨借貸需求與協議參數變動;這不是銀行存款,還有合約漏洞、資產脫鉤與壞帳風險;依 Aave 的提領規則,取回資產也受池內可用流動性與抵押狀態限制。
- 質押(Staking):把 ETH 等資產用於權益證明網路的驗證工作,依規則取得獎勵。質押本身是共識機制;透過 Lido 等流動性質押協議取得憑證後,才可能再接到其他 DeFi 服務。風險包含價格下跌、合約漏洞、驗證者被罰沒(slashing)、憑證折價與退出等待。
- 提供流動性與流動性挖礦:向 DEX 的資金池提供資產,按池子規則分享交易手續費;有額外代幣獎勵時,才涉及流動性挖礦補貼,並非每個池都有。這與用算力參與共識的加密貨幣挖礦不同。風險:無常損失、資產與獎勵代幣下跌,以及集中流動性超出價格範圍後停止賺取手續費。
- 收益耕作(Yield Farming):把上面幾種玩法疊起來、在不同協議間搬動資金追逐最高報酬。串接協議會疊加依賴;若再借款加槓桿,還有清算風險。實際風險取決於策略,不能只憑收益耕作這個名稱排序高低。
看收益時,可對照 Aave 的利率說明與 Lido 的風險說明。頁面上的年化報酬率(APY)不等於已賺到的金額,也不保證維持一年。除了問「誰在付、能持續多久」,還要扣除網路費、交易成本與資產跌價;即使收到獎勵,總資產仍可能虧損。
DeFi 現在有多大?
衡量 DeFi 規模常看「鎖倉總值」(TVL,Total Value Locked)。依 DefiLlama 的資料定義,協議 TVL 主要衡量鎖在合約中的資產價值;借出資產、重複計算與流動性質押等項目的納入方式,會影響你看到的總額。TVL 會隨幣價及資金進出變化,不能直接當成新增資金或用戶數。
要查目前規模,可開啟 DefiLlama 的 DeFi 儀表板,先選全球、單一鏈或單一協議,再查看 TVL 走勢、日期與納入項目。比較前後變化時保持相同範圍,並對照資產價格與存入、取出變化。TVL 高只表示依該口徑統計的資產價值較高,不能證明協議安全或保證能取回資金。
DeFi 怎麼運作?一筆操作的流程
- 準備錢包:例如 MetaMask,並持有可付 gas fee 的資產。
- 連接 dApp:進入 DeFi 網站,連接你的錢包地址。
- 看清楚交易內容:確認是換幣、借貸、抵押、授權還是提供流動性。
- 分清授權與交易:簽名可能是鏈下授權,也可能是準備送出的鏈上交易;不能只因未付 gas 就當作安全。交易送出後要確認鏈上成功狀態,不能把按下確認當成已完成。
- 持續管理風險:注意價格、抵押率、授權與清算線。
例如把代幣供應給 Aave,通常先授權合約可動用的額度,再執行供應交易。每次都要核對網路、代幣、接收授權的合約與額度;不懂的簽名就取消。MetaMask 說明也提醒:中斷網站連線不會撤銷代幣授權。停止使用後,可透過可信的授權檢查工具核對並撤銷不需要的鏈上授權;撤銷通常需付網路費。
DeFi 的風險(新手務必知道)
- 智能合約漏洞:程式錯誤或被攻擊,可能讓資金一夕被盜。
- 清算風險:抵押品價值下跌、借入資產升值或債務增加,都可能使借款部位達到清算條件。清算人替你償還部分或全部債務,並取得相應抵押品及清算獎勵,造成你的損失。
- 無常損失:提供流動性後,兩種資產的相對價格改變,池中的持有比例會隨交易調整,使部位價值可能低於單純持有原資產的價值。這是相對於持幣的差額,不等於只要幣價上漲就不會發生。
- 預言機風險:合約依賴外部價格資料,價格來源被操縱會出問題。
- Rug Pull 與假 dApp:惡意項目捲款跑路,或釣魚網站誘導你簽署高權限授權。
- 使用資格與申報責任:能連接錢包不代表沒有法律或申報義務;所在地限制與個別稅務問題需另行確認。
以 Aave 的清算規則為例,健康度(Health Factor)用來比較抵押品可承受的債務與實際借款;低於 1 時可能被清算。清算門檻依資產與市場參數而異,沒有適用所有資產的「安全健康度」。借款前應看清抵押品門檻與債務;補抵押品或償還部分借款能改善健康度,但極端行情下未必來得及操作。
提供流動性的風險則要看池子設計。Uniswap 的無常損失說明指出,價格不一定回到投入時的水平,因此「無常」不代表損失一定會消失。對 Uniswap v3/v4 的集中流動性而言,價格離開設定區間後,部位可能只剩一種資產並停止賺取手續費;這與抵押借貸被清算是不同機制。手續費與獎勵也不保證能抵銷價差損失。
新手如何安全研究 DeFi?
- 先學錢包:看懂助記詞、簽名、授權與 gas;助記詞及私鑰不要交給任何網站或客服。
- 先模擬,再決定是否使用:先讀官方教學與退出條件;若要實際操作,只用能承受完全損失的小額,並注意錯誤授權可能波及同錢包已授權的其他餘額。
- 核對協議與審計範圍:從官方網址進入,查看審計涵蓋的版本、已知風險與管理權限;知名或經審計不等於不會出事,不點來路不明的空投連結。
- 看懂再簽名:approve、borrow、supply、stake 含義各不同。
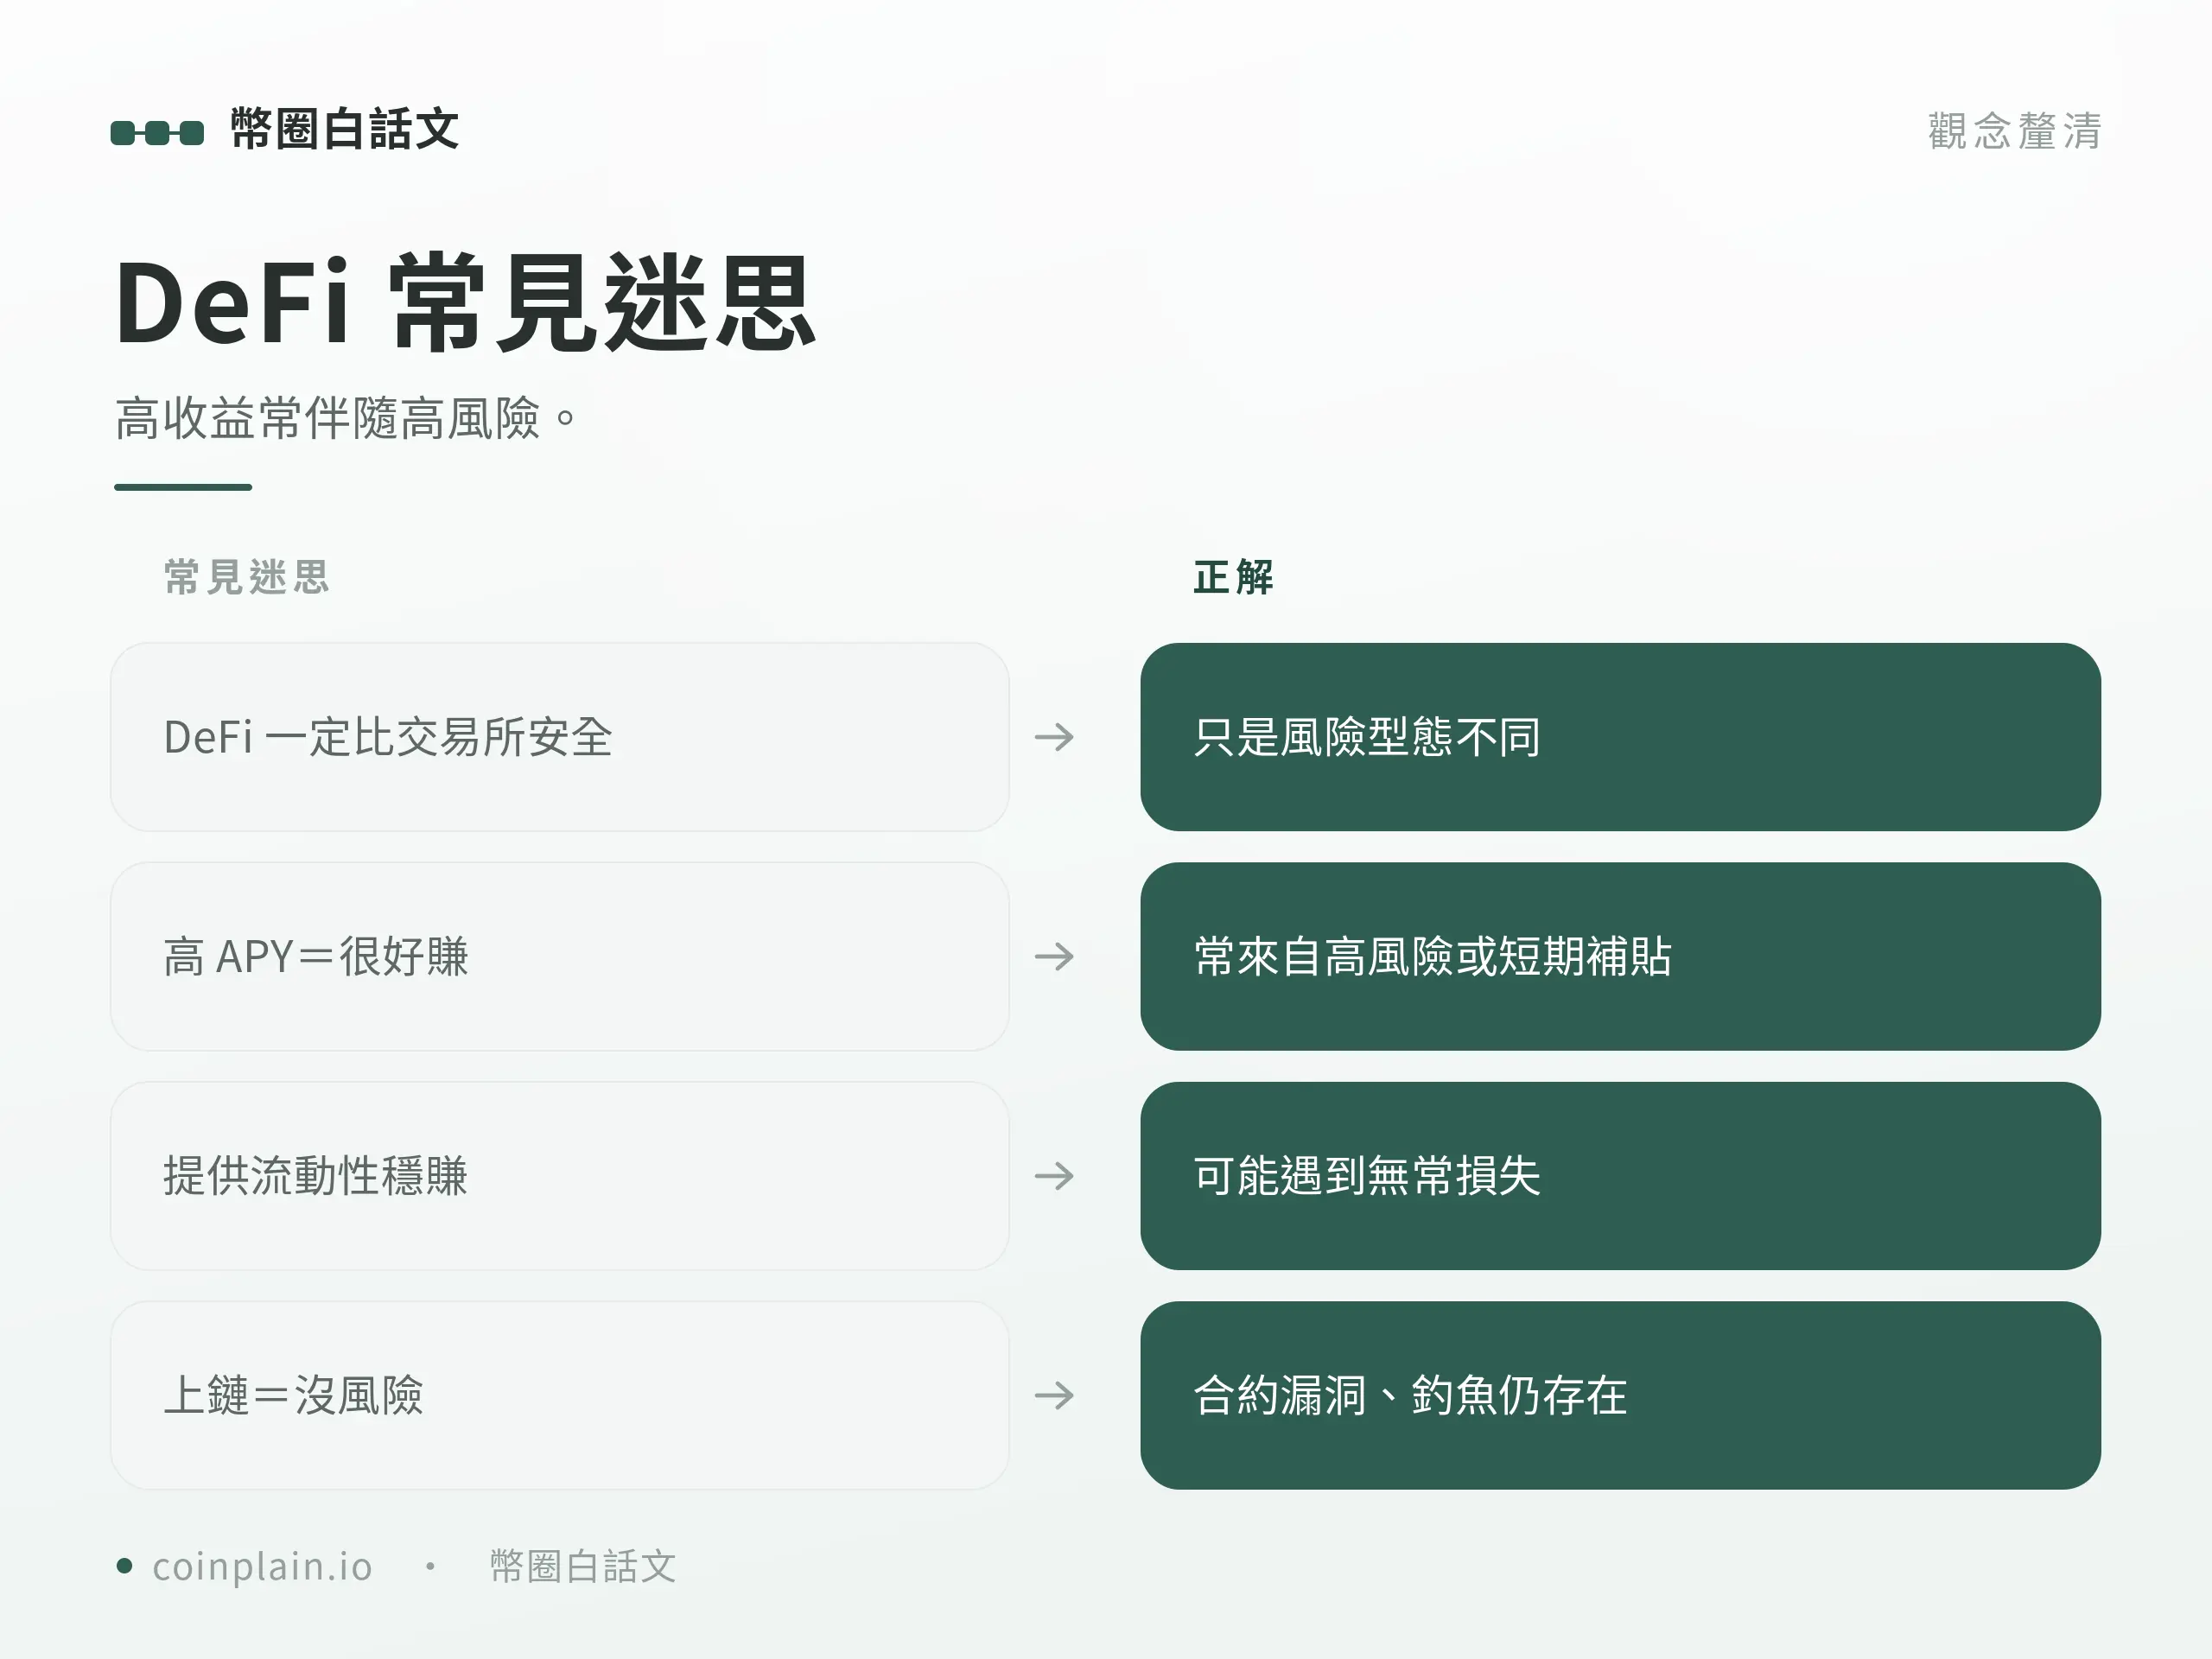
- 別追高 APY:超高收益常伴隨高風險、短期補貼或不可持續。
小結
DeFi 用智能合約提供借貸、交易等金融服務。使用者管理自己的錢包,但投入的資產可能受協議合約管理;能否退出、利率如何變動、什麼條件觸發清算,都要分別理解。看規模可查 TVL,看收益則要追到利息、手續費、質押獎勵或補貼的來源,不能把數字高當成安全。
但 DeFi 的風險直接落在你身上:合約漏洞、清算、無常損失、預言機、rug pull 與釣魚。新手先學會錢包與安全簽名、確認授權及退出條件,再決定是否使用;協議知名或經審計也不能免除風險。本文為入門教學,非投資建議。
常見問題 FAQ
DeFi 怎麼唸?
DeFi 唸作 /diːfaɪ/,聽起來像英文「dee-fye」:前半是英文字母 D 的音,後半和 fly、pie 押韻,而不是唸成「define(定義)」。它是 Decentralized Finance(去中心化金融)的縮寫。
DeFi 一定比交易所安全嗎?
不一定。DeFi 可以減少對中心化平台保管資產的依賴,但同時增加了智能合約、簽名、清算、流動性與私鑰管理的風險。兩者只是風險型態不同。
什麼是無常損失?
無常損失是提供流動性後,資產相對價格改變,部位價值低於單純持有原資產價值的差額。即使資產整體漲價,也可能發生;價格未必回到原位,手續費不保證補得回差額。
高 APY 是不是代表很好賺?
不是。DeFi 的 APY 可能包含浮動利息或短期代幣補貼,未必能持續;代幣跌價、無常損失與交易成本也可能超過收到的收益。應先確認收益來源與退出條件。
DeFi 需要 MetaMask 嗎?
不一定要用 MetaMask。直接使用 DeFi 時,需要協議與所選區塊鏈支援的錢包;MetaMask 只是其中一種。重點是核對錢包來源、支援網路與每次簽署內容。