內容目錄
顯示
比特幣大跌,MSTR 會被迫賣幣或破產嗎?清算風險完整解析
每當比特幣大跌,網路上就會冒出一種說法:「MSTR(Strategy)要被強制平倉了」「賽勒要被迫賣光比特幣引爆崩盤」。這些標題很嚇人,但實情比口號複雜得多。MSTR 的風險是真的,只是「會不會像槓桿交易那樣被瞬間清算」這件事,需要把機制看清楚才能判斷。
這篇用新手能懂的方式,拆解 MSTR 的債務結構、什麼情況才可能被迫賣幣、市場上「死亡螺旋」的反方觀點成不成立、可轉債到期與賣回權的時間表,以及你該怎麼自己查它的財務健康。本文為入門教學,不是投資建議,也不預測價格或結局。
想比較其他相關股票的風險,可延伸閱讀「比特幣與加密貨幣概念股有哪些」。
先看年中季報:未抵押持幣與自動平倉的差別
很多人把 MSTR 想像成「在交易所開槓桿、跌到一定價格就被強制平倉」(也就是爆倉)。但公司在 2026 年 6 月 30 日季報 揭露的比特幣未被抵押,該期未償可轉債為高順位無擔保債務,和抵押幣的維持保證金交易不同。這是季報日期的結構,不是對未來所有融資的保證。如果還不熟悉公司背景,可以先讀〈MSTR 是什麼〉。
維持保證金交易可能因抵押品跌價而自動平倉;上述 2026 年 6 月 30 日季報所列無擔保可轉債 沒有「比特幣跌破某價就自動出售持幣」的機制。不過公司另有其他負債,不能把可轉債的性質推成所有負債一律無擔保;違約、回購及到期等條款仍可能帶來現金需求。沒有這種自動爆倉機制,不等於公司永遠不會被迫出售資產。
那它什麼情況才可能被迫賣幣?
在上述季報所述結構下,需要另看償付及現金需求。以下因素可能使公司需要出售資產籌資,但不代表只要其中一項出現就一定賣幣:
一、債券到期或被要求提前還錢
可轉債有到期日,未依條款提前轉換、贖回或回購者,到期須履行還款義務。有些債券還附帶「賣回權(put)」條款,讓投資人在特定時間點,可以要求公司提前用現金買回債券。如果到了這些時間點,公司又無法用「再借新債」或「再發股票」來周轉,就可能需要動用現金、甚至賣出部分比特幣來還款。
依 2026 年 6 月 30 日季報,當時未償可轉債最早的定日投資人賣回權在 2027 年 9 月 15 日,另有 2028、2029 年的賣回日期。這只是在看當時所列期別的定日權利;重大變更、違約、其他負債或後續融資都可能影響時間,不能解讀成此前沒有現金壓力或只有 2027–2028 年要留意。
二、特別股的配息義務
特別股是權益融資,不是借款,各系列條款不同:STRD 的股息非累積,須董事會依法宣告才支付,未宣告期不補積,宣告者以現金支付;STRK 為累積股息,宣告後可依條款選擇現金、A 類普通股或兩者混合支付;STRF 為累積股息,宣告者僅能以現金支付,遞延可能有複利及治理後果。
累積不代表每期一定宣告或有能力支付。這些股息、優先請求權及可能新增股數都會影響普通股股東,但不能統稱為固定現金債券利息。
三、飛輪卡住、募資管道收窄
自 2026 年 7 月 23 日變更口徑後,官方 mNAV 是 MSTR A 類普通股每股價格除以同時點 NetBPS(美元),不是股票市值除以毛持幣市值。在 NetBPS 為正、股價及幣價不變等官方假設下,mNAV 小於 1 時發普通股買幣一般預期降低 NetBPS,可能使這類交易吸引力下降;不代表全部融資管道必然關閉。能否借新還舊、募資用途與條款,仍要分別核對。
反方觀點:所謂「死亡螺旋 / 優先股配息斷鏈」
市場上不乏看空的聲音,最有名的是經濟學家 Peter Schiff 等人提出的「死亡螺旋」論。這是理解 MSTR 風險時,值得認識的反方角度。它的推論大致是這樣:
- 當本業及現金儲備不足以支應到期還款或依條款產生的股息需求時,公司可能仰賴新的股權或債務融資。
- 如果新融資條件惡化,公司可能動用美元儲備或賣出比特幣;股息是否宣告、是否累積及能否以股票支付,仍因特別股系列而異。
- 賣幣可能壓低比特幣價格,連帶壓低股價與 mNAV,讓它更難募資,於是更被迫賣幣——形成「越賣越糟」的向下螺旋,極端情境下甚至走向破產。
比特幣下跌、投資人需求轉弱及現金不足,都可能加重壓力,彼此也可能互相影響。但它們是風險因素,不是已證明缺一不可的三項條件。急性的流動性需求、違約或其他事件也可能造成出售資產與融資壓力,不能只因其中一個因素改善,就保證向下循環不會發生。
另一方也有反駁:例如資產管理機構 Arca 的投資長就公開反駁「被迫賣幣」的說法,理由是 MSTR 的債務多為長天期、無擔保、沒有維持保證金條款,賣回權又相對分散,公司有時間與多種工具去周轉,不是一跌就被逼到牆角。換句話說,「死亡螺旋」是壓力情境下的一種可能,而非跌破某價就註定發生的結局。看新聞時,把它當成「該持續觀察的風險路徑」,比當成「即將成真的預言」更務實。
可轉債到期與賣回權(put)時間表
以下依 截至 2026 年 6 月 30 日的季報債務附註,列出當時仍未償的三期可轉債,不是完整負債表,也不是目前最新債務狀態。到期(maturity)、投資人賣回(put)、公司選擇贖回(call)及轉換是不同權利,不能混成同一個必還款日。
| 期別及6月30日未償本金 | 到期日 | 投資人定日賣回權(put) | 公司贖回權(call) |
|---|---|---|---|
| 2028期,0.625%,約10.1億美元 | 2028-09-15 | 2027-09-15 | 須另依贖回條款判斷,非定日賣回權 |
| 2029期,0%,15億美元 | 2029-12-01 | 2028-06-01 | 須另依贖回條款判斷,非定日賣回權 |
| 2030B期,0%,20億美元 | 2030-03-01 | 2028-03-01 | 不得早於2027-03-05,且須滿足下述股價及通知條件 |
上述定日 put 讓持有人可要求現金回購,價格為本金 100% 加應計未付利息(至回購日前一日);權利不代表一定行使。2030B 的 call 則是公司選擇權:不得早於 2027 年 3 月 5 日,且通知前連續 30 個交易日至少 20 日、包含通知前一日,股價須達當時轉換價的 130% 等條件;不是那天自動到期。持有人若符合轉換條件可選擇轉換,公司依條款可選現金、普通股或混合結算。
依同一 季報附註,2029 期曾在 2026 年 5 月回購並取消 15 億美元,6 月 30 日尚餘 15 億美元;2027 期已於 2025 年第一季全數贖回或轉股,不應再列成當時未償。另有 2030A、2031、2032 期未償,定日 put 分別為 2028 年 9 月 15 日、2028 年 9 月 15 日、2029 年 6 月 15 日。重大變更及持續違約還可能依條款觸發提前回購或到期,因此這三列不能推導唯一完整的壓力窗口。
年中申報案例:持幣損失與出售紀錄
公司 2026 年 6 月 22 日的 8-K 記載,截至 6 月 21 日持有 847,363 枚 BTC,購入成本約 641 億美元,平均每枚 75,651 美元。7 月 6 日的 8-K 記載,6 月 30 日持幣成本高於公平價值,數位資產帳面值約 496.7 億美元;這份季度初步資訊由管理層編製,當時未經會計師審閱。同份申報列出 6 月 29 至 30 日出售 1,363 枚、7 月 1 至 5 日出售 2,225 枚,所得用於特別股分派及補回美元儲備。這些是有日期的歷史事實,不是今日持幣量或持續出售的證明。
這個案例說明,持幣市值低於成本與出現出售紀錄,都應分別核對申報日期、資金用途及債務條款;不能直接推論現在資不抵債、全部融資關閉或即將破產。評估後續壓力需要看更晚的申報及可動用資金,不能把年中數字寫成長期不變的現況。
破產 vs 被迫賣幣 vs 自動清算,三件事別搞混
恐慌標題常把三個完全不同的概念混為一談。把它們拆開,你就能一眼看出哪些是真風險、哪些是誤解:
| 情境 | 觸發原因 | 發生機制 | 對 MSTR 適用嗎 |
|---|---|---|---|
| 自動清算(爆倉) | 抵押品價格跌破維持保證金 | 系統或債主自動強制賣出抵押的資產 | 6月30日季報所述未抵押BTC及無擔保可轉債,並非這種維持保證金機制 |
| 被迫賣幣 | 依債務或特別股具體條款產生現金需求,且其他資金不足或公司選擇出售 | 公司「主動」變賣部分比特幣換現金 | 可能發生;須看具體到期、賣回、宣告及資金狀況,不能限定單一窗口 |
| 破產 | 無法履行到期義務等財務困難,法律判斷依個案及適用程序 | 進入法院破產或重整程序 | 不能由幣價或單一指標排除,也不能斷言必須長期熊市才可能 |
三者應分開判斷:上述季報結構沒有比特幣跌價的自動平倉機制;出售比特幣可能是取得現金的決策;破產或重整則涉及個別義務與法律程序。不能把它們混為一談,也不能因沒有自動平倉,就保證不會出售或出現償付困難。
如果它真的賣幣,會不會拖累整個市場?
這是很多人最擔心的「連鎖反應」。理論上,如果全球最大的企業持幣者大量拋售,確實可能對市場情緒與價格造成衝擊。但要不要走到那一步,取決於前面講的現金壓力是否真的爆發,而那是「未來、有條件」的情境,不是「跌破某價就立刻發生」的事。
對新手來說,重點不是去預測這個劇本會不會上演,而是理解:這類「巨型持幣者的財務健康」本身,已經成為比特幣市場的一個系統性變數。看新聞時,與其被「即將清算」的標題嚇到,不如去看它的債務到期時間、現金水位與募資狀況。
怎麼自己查它的財務健康?(SEC 申報 / 現金水位 / mNAV)
與其等網紅告訴你「它快不行了」,不如學會看幾個一手指標。這些都能自己查,也是判斷任何 MSTR 風險新聞可不可信的基本功:
- SEC 申報(負債與到期結構):到美國證管會的 EDGAR 資料庫 sec.gov(EDGAR),用公司名 Strategy 或代號 MSTR 搜尋,看 10-Q/10-K(季報/年報)裡的債務明細與到期日,8-K 則揭露重大事件。官方投資人關係頁 strategy.com 也會整理債務與持幣資訊。
- 現金水位:看可動用現金,逐項對照到期本金、可能行使的賣回權、利息及各系列特別股已宣告或可能累積的股息;STRD 非累積、宣告者現金支付,STRK 可依條款選現金或股數支付,不能全以相同現金票息加總。
- mNAV(溢價/折價):用同時點股價 ÷ NetBPS(美元),後者是依公司規則扣除部分優先請求權及計算股數的指標。它不是傳統清算淨值,也不是低於 1 就融資熄火的判定。可參考〈買 MSTR vs 直接買比特幣〉的口徑核對方法;先確認歷史版本與資料時點。
- 比特幣價格 vs 平均成本:市價高於平均買入成本,帳面就是浮盈、緩衝較厚;長期低於成本,壓力就會累積。可用 CoinGecko 對照即時幣價。
把這四個指標一起看,你就能自己判斷它是「暫時逆風」還是「真的接近極限」,而不是被單一恐慌標題牽著走。
新手避坑清單
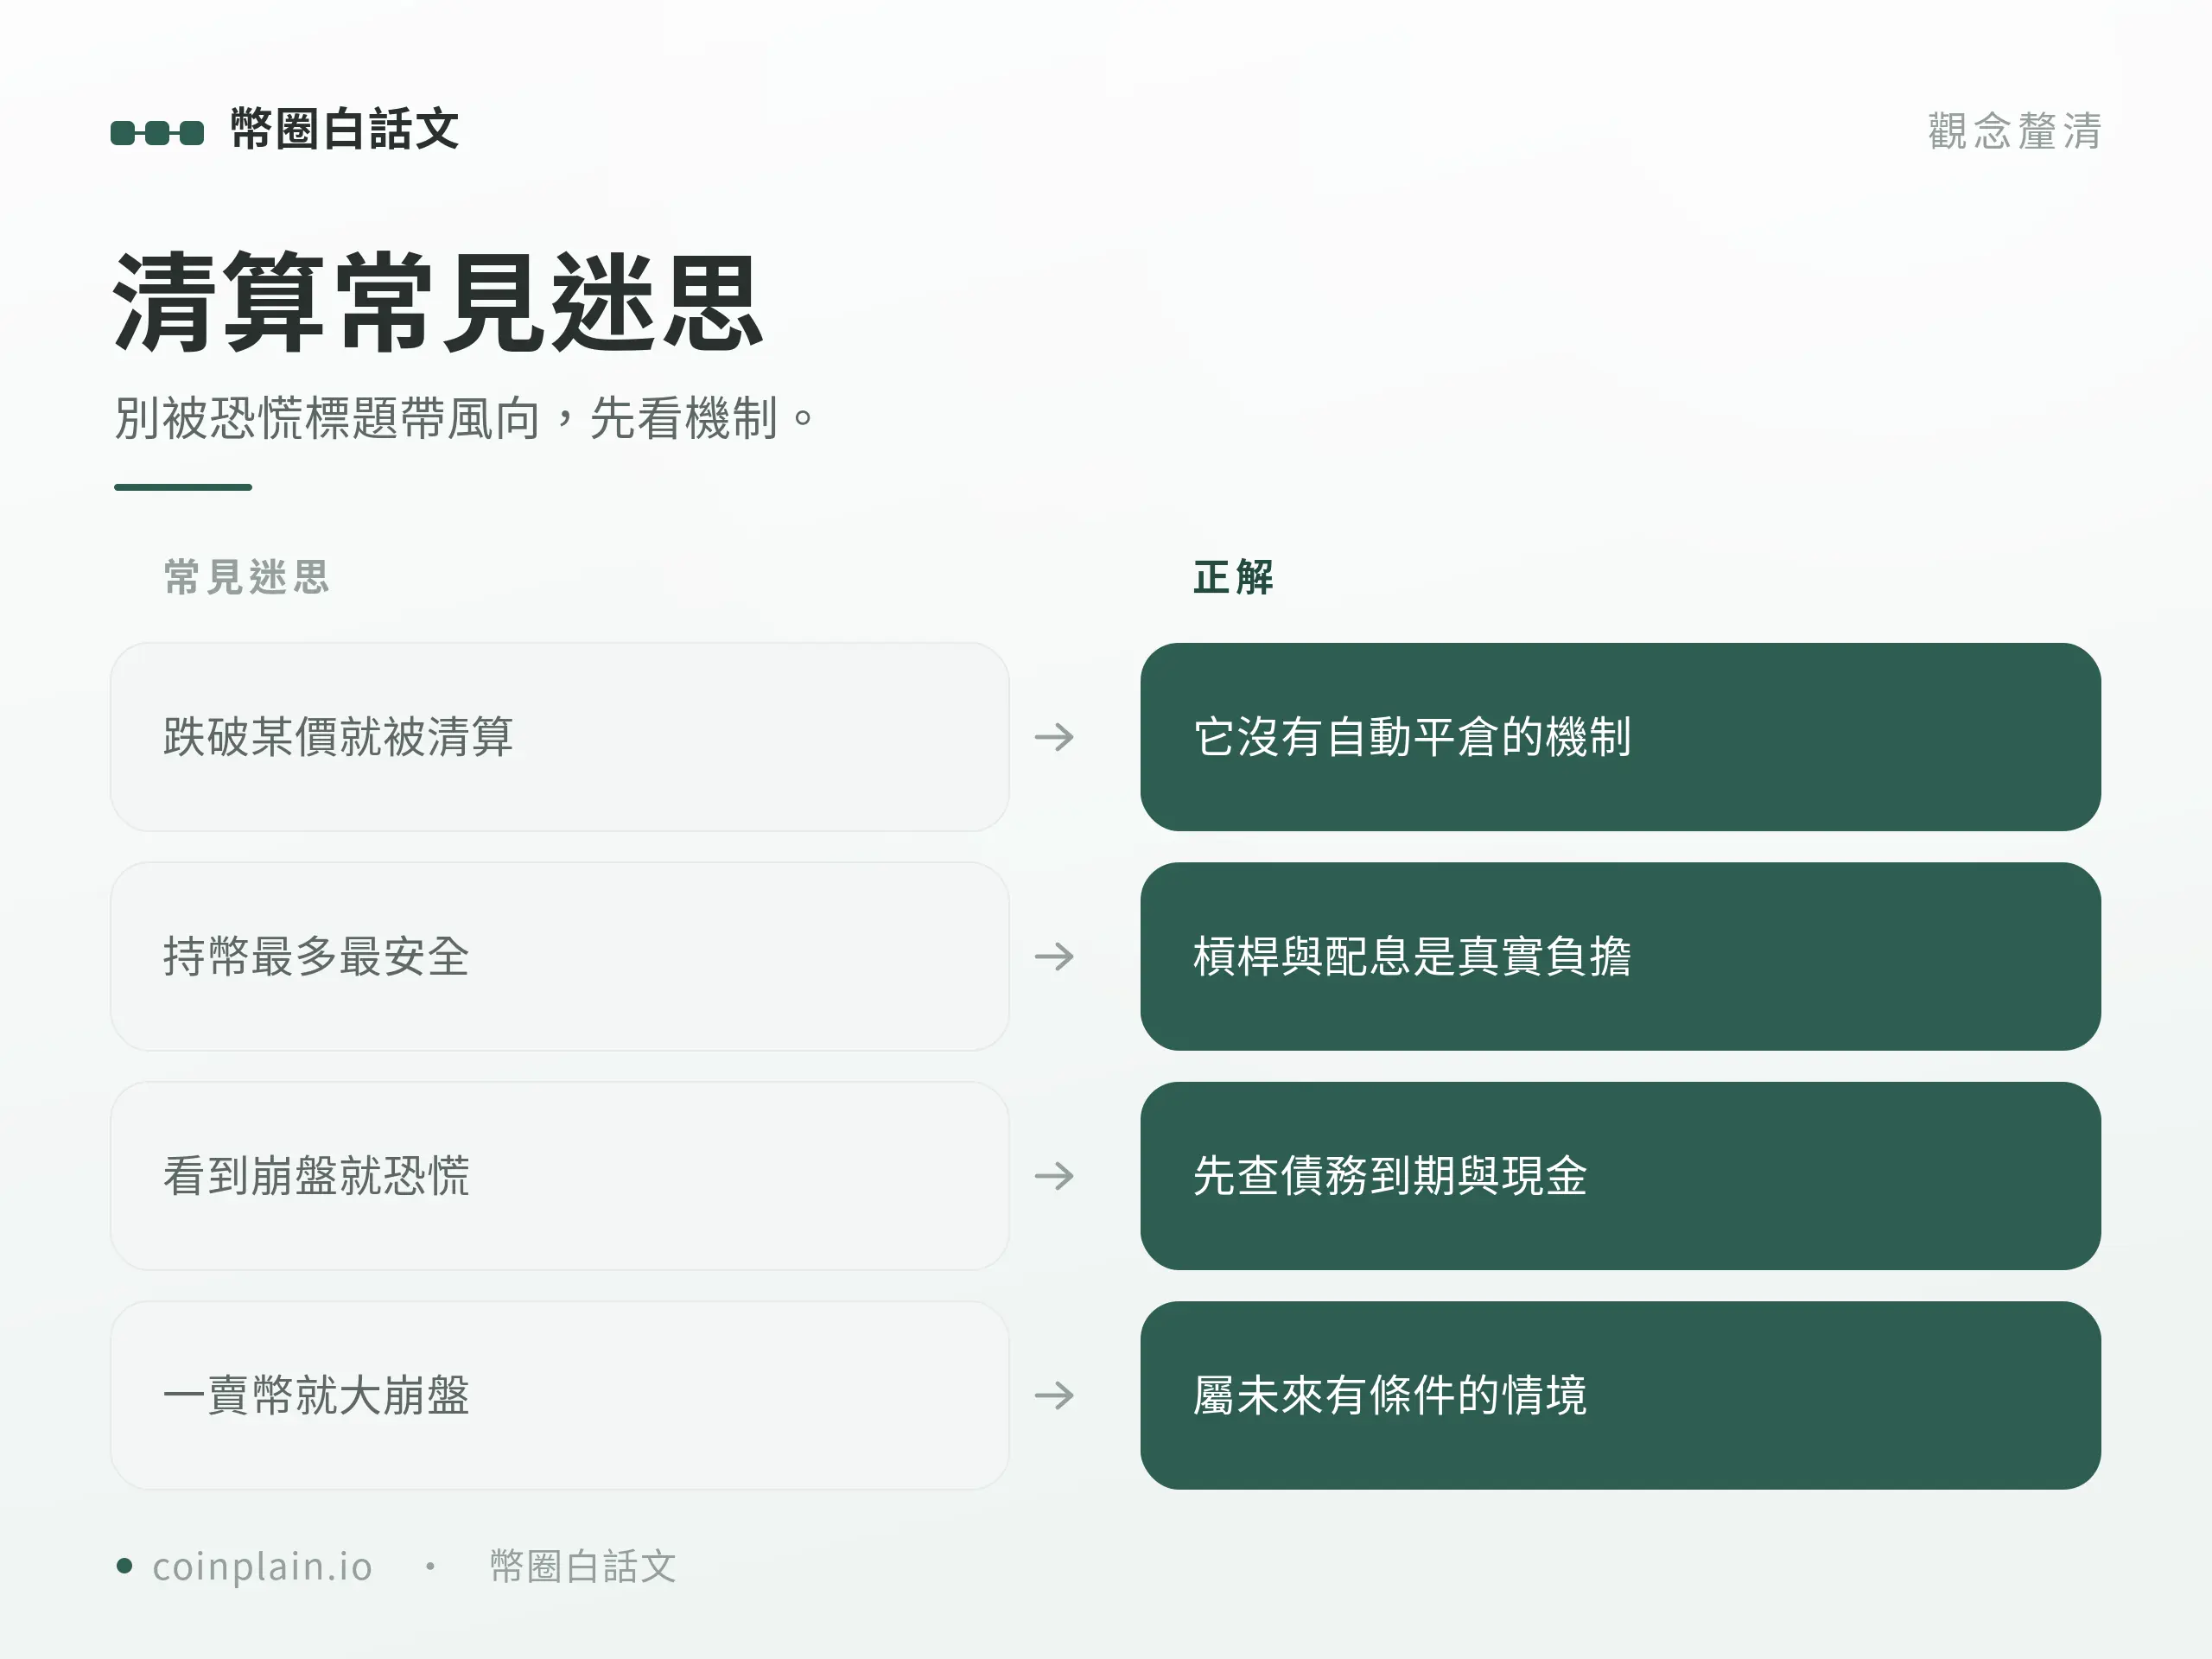
- 不要把 MSTR 想成交易所裡的槓桿單;2026 年 6 月 30 日季報所述結構沒有比特幣跌破某價就自動平倉的機制,後續仍須核對新融資及條款。
- 不要被「即將清算」「即將崩盤」的聳動標題帶風向,先去查它的債務到期時間與現金狀況。
- 不要以為「持幣最多=最安全」,負債與特別股優先請求權是真實負擔,股息條件須逐系列看。
- 不要忽略各期的到期、賣回、公司贖回與轉換條件;2027–2028 年定日權利只是 2026 年 6 月 30 日季報時間表的一部分,不能當成全部現金風險。
- 不要用單一指標下結論,要把比特幣價格、mNAV、債務、現金一起看。
常見問題 FAQ
比特幣跌破某個價,MSTR 就會被強制平倉嗎?
依 2026 年 6 月 30 日季報,當時持幣未抵押、未償可轉債為高順位無擔保債務,沒有比特幣跌破某價就自動平倉的機制。但到期、賣回、違約或其他現金需求仍可能迫使公司籌資或出售資產,不能把這點當作永遠不會被迫賣幣的保證。
「死亡螺旋」會發生嗎?
「死亡螺旋」是壓力情境的推論,不是必然結局。幣價下跌、融資條件變差與現金不足可能互相加重壓力,但不是已證明缺一不可的條件;也可能有急性流動性或其他事件。不能只因其中一項改善,就斷定它不會發生。
哪一段時間要特別留意?
依 2026 年 6 月 30 日季報,部分未償可轉債的定日 put 在 2027–2028 年,另有 2029 年的 put 及其他到期日;重大變更、違約與後續融資也可能改變需求。put 是持有人可要求現金回購的權利,call 是公司在條件下選擇贖回,兩者不能混同,也不是一定賣幣的時間表。
小結
MSTR 的清算風險不能用「比特幣跌破某價就自動平倉」概括。2026 年 6 月 30 日季報所述未抵押持幣及無擔保可轉債,與交易所保證金清算不同;實際現金壓力仍須看債券到期、持有人賣回、公司贖回與轉換條件,以及各系列特別股的宣告、累積及支付規則。年中申報的損失與出售紀錄是歷史案例,不是目前持續賣幣的證據。「死亡螺旋」只能作風險路徑分析,不能當成缺一不可的三條件定律。
沒有比特幣跌價的自動平倉機制,不等於沒有償付或出售資產的風險。看懂條款、日期及資金來源,並用 SEC 申報交叉核對現金與公司指標,才能分清恐慌標題與需要觀察的訊號。
本文為入門教學,非投資、法律或稅務建議。文中數據與時間點屬高更新風險,會隨公司財務操作與市場變動,請以 SEC 申報與官方最新公告為準,並衡量自身能承受的風險。