內容目錄
顯示
買 MSTR 股票 vs 直接買比特幣,差在哪?新手該懂的關鍵差異
想接觸比特幣的人,常會卡在一個選擇:要直接去交易所買比特幣,還是買一張像 MSTR(Strategy)這種「重壓比特幣」的股票?兩者聽起來都是「賭比特幣會漲」,但實際上差很多。搞不清楚差別,很容易買了之後發現「怎麼跟我想的不一樣」。
這篇用中性、白話的方式,比較「買 MSTR」、「直接買比特幣」與「比特幣現貨 ETF」在本質、波動、成本與風險上的差異,還會教你怎麼查 mNAV 溢價、以及台灣人用複委託買的可及性與稅務差別,幫你看懂自己到底在買什麼。如果你對這家公司還不熟,可先讀〈MSTR 是什麼〉。本文為入門教學,不是推薦你選哪一種,更不是投資建議。
若想擴大比較範圍,可延伸閱讀「比特幣與加密貨幣概念股有哪些」。
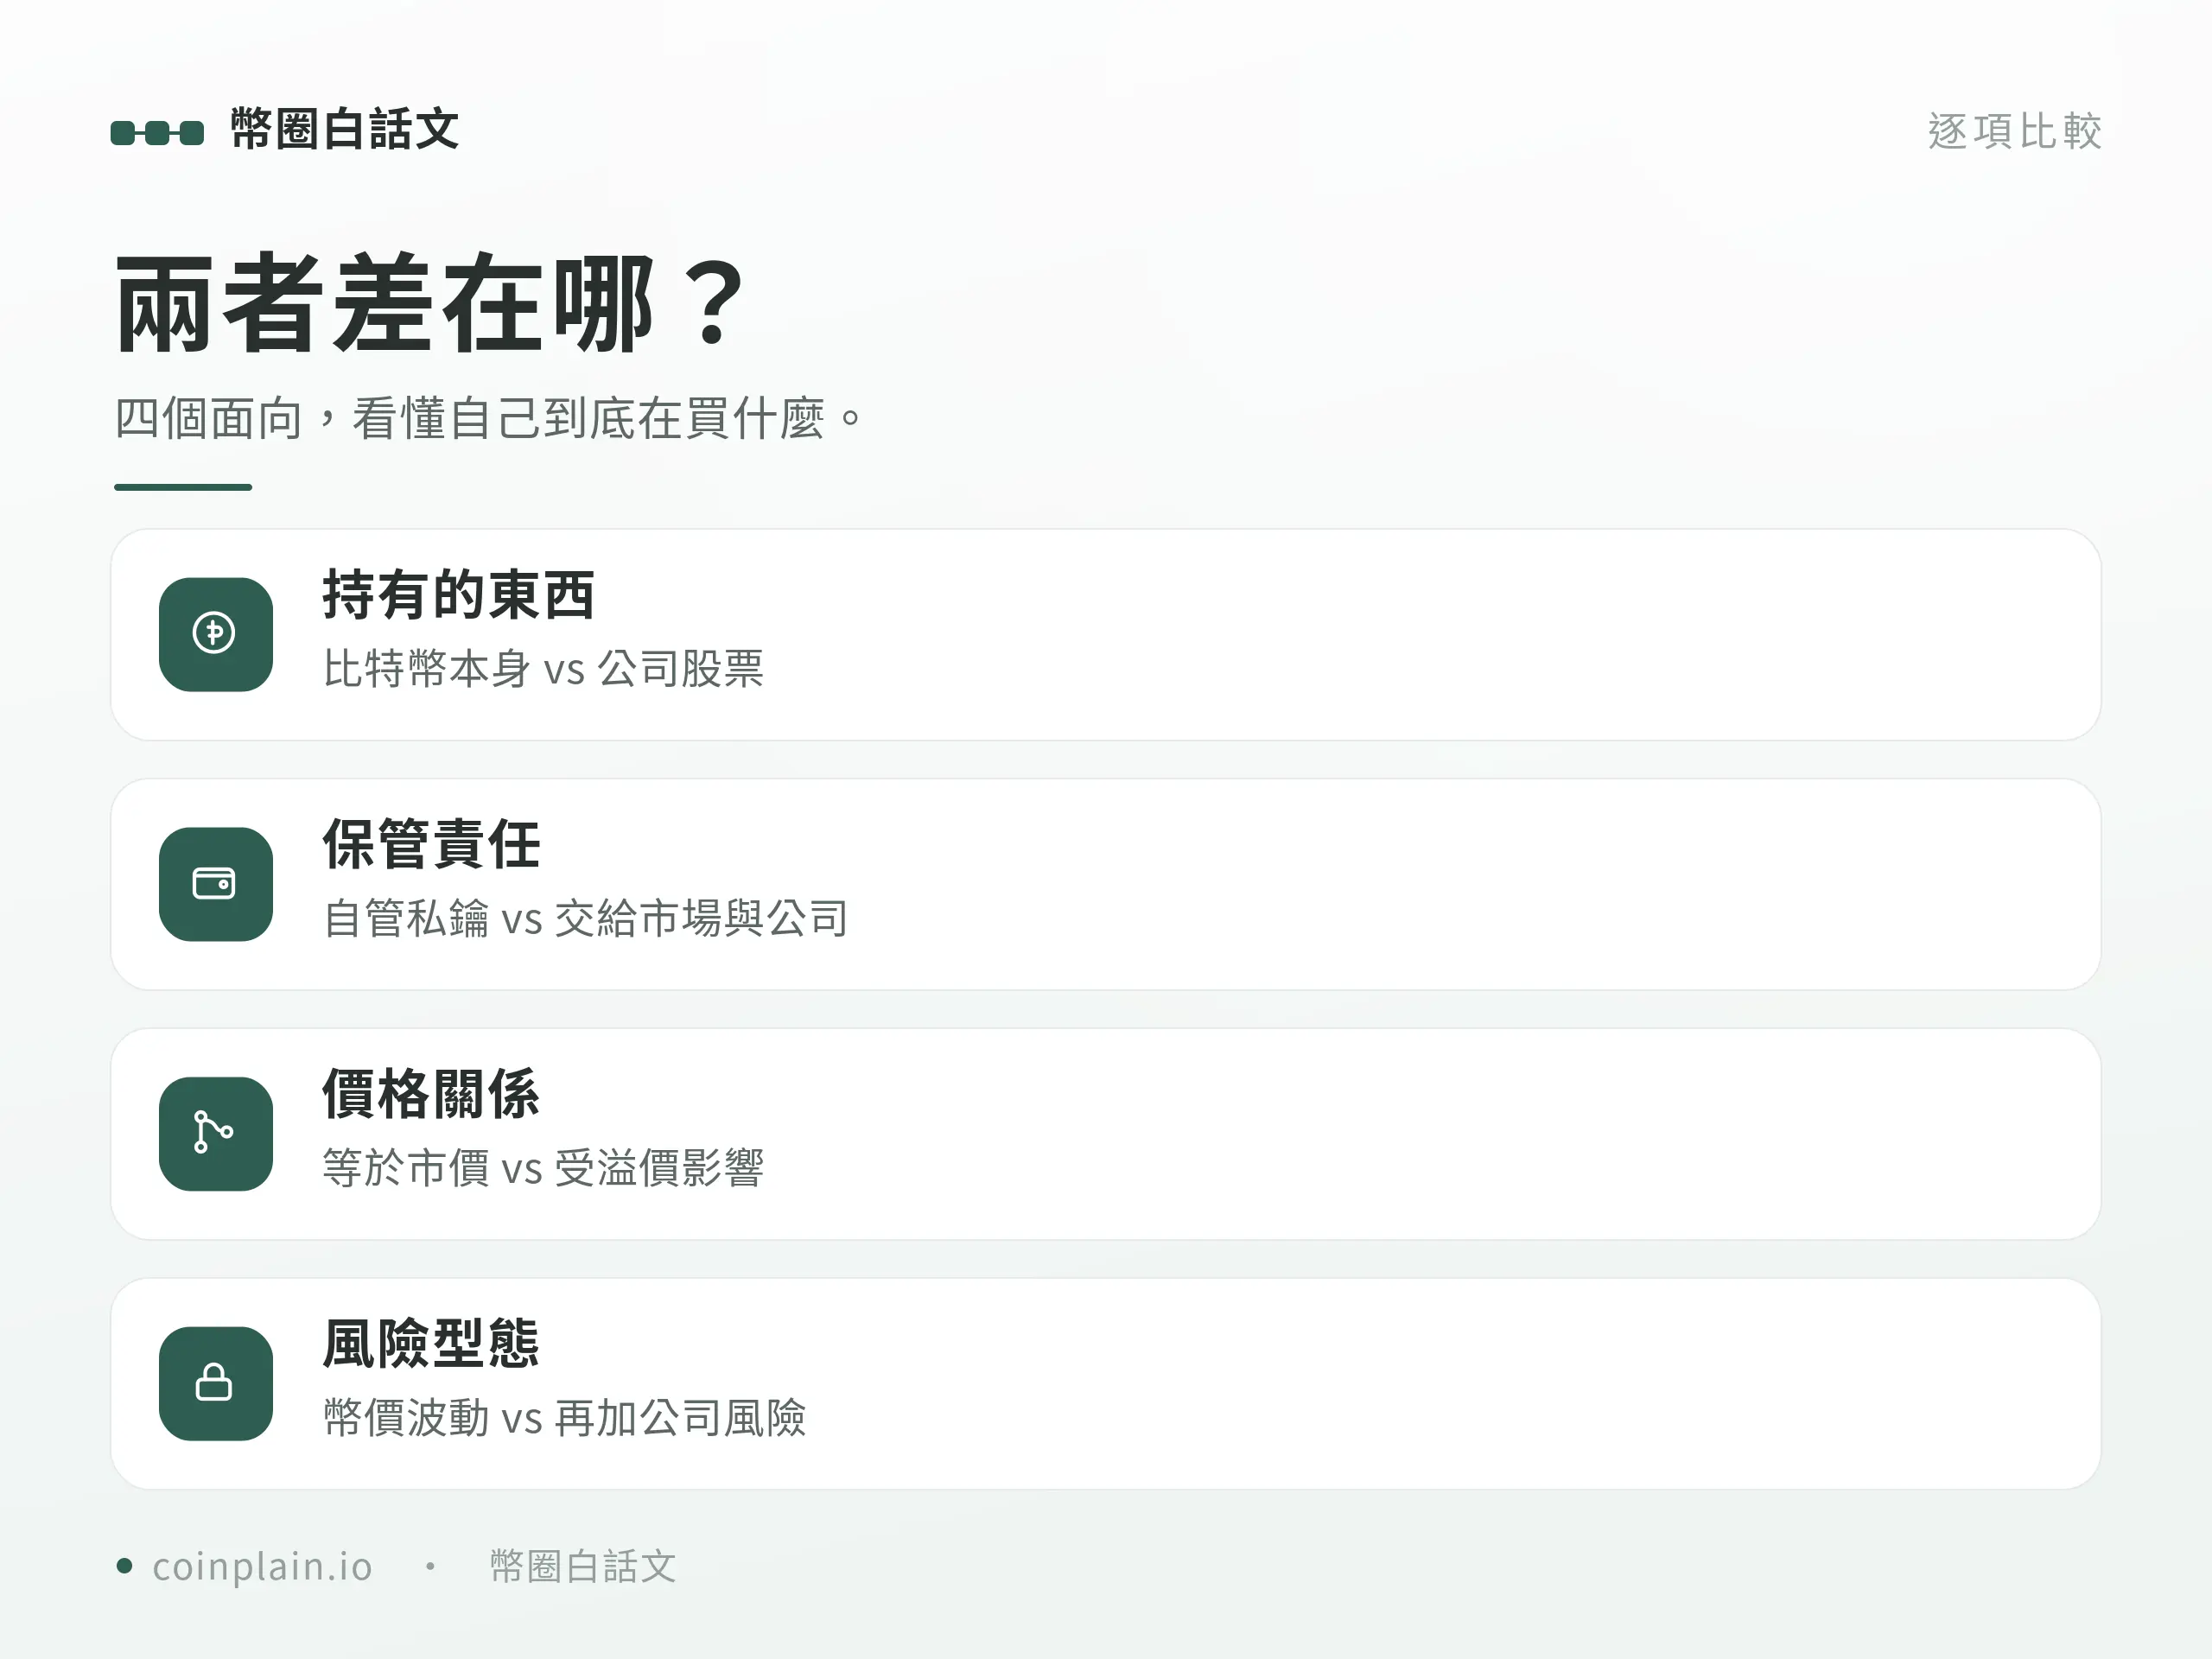
最根本的差別:你買的東西不一樣
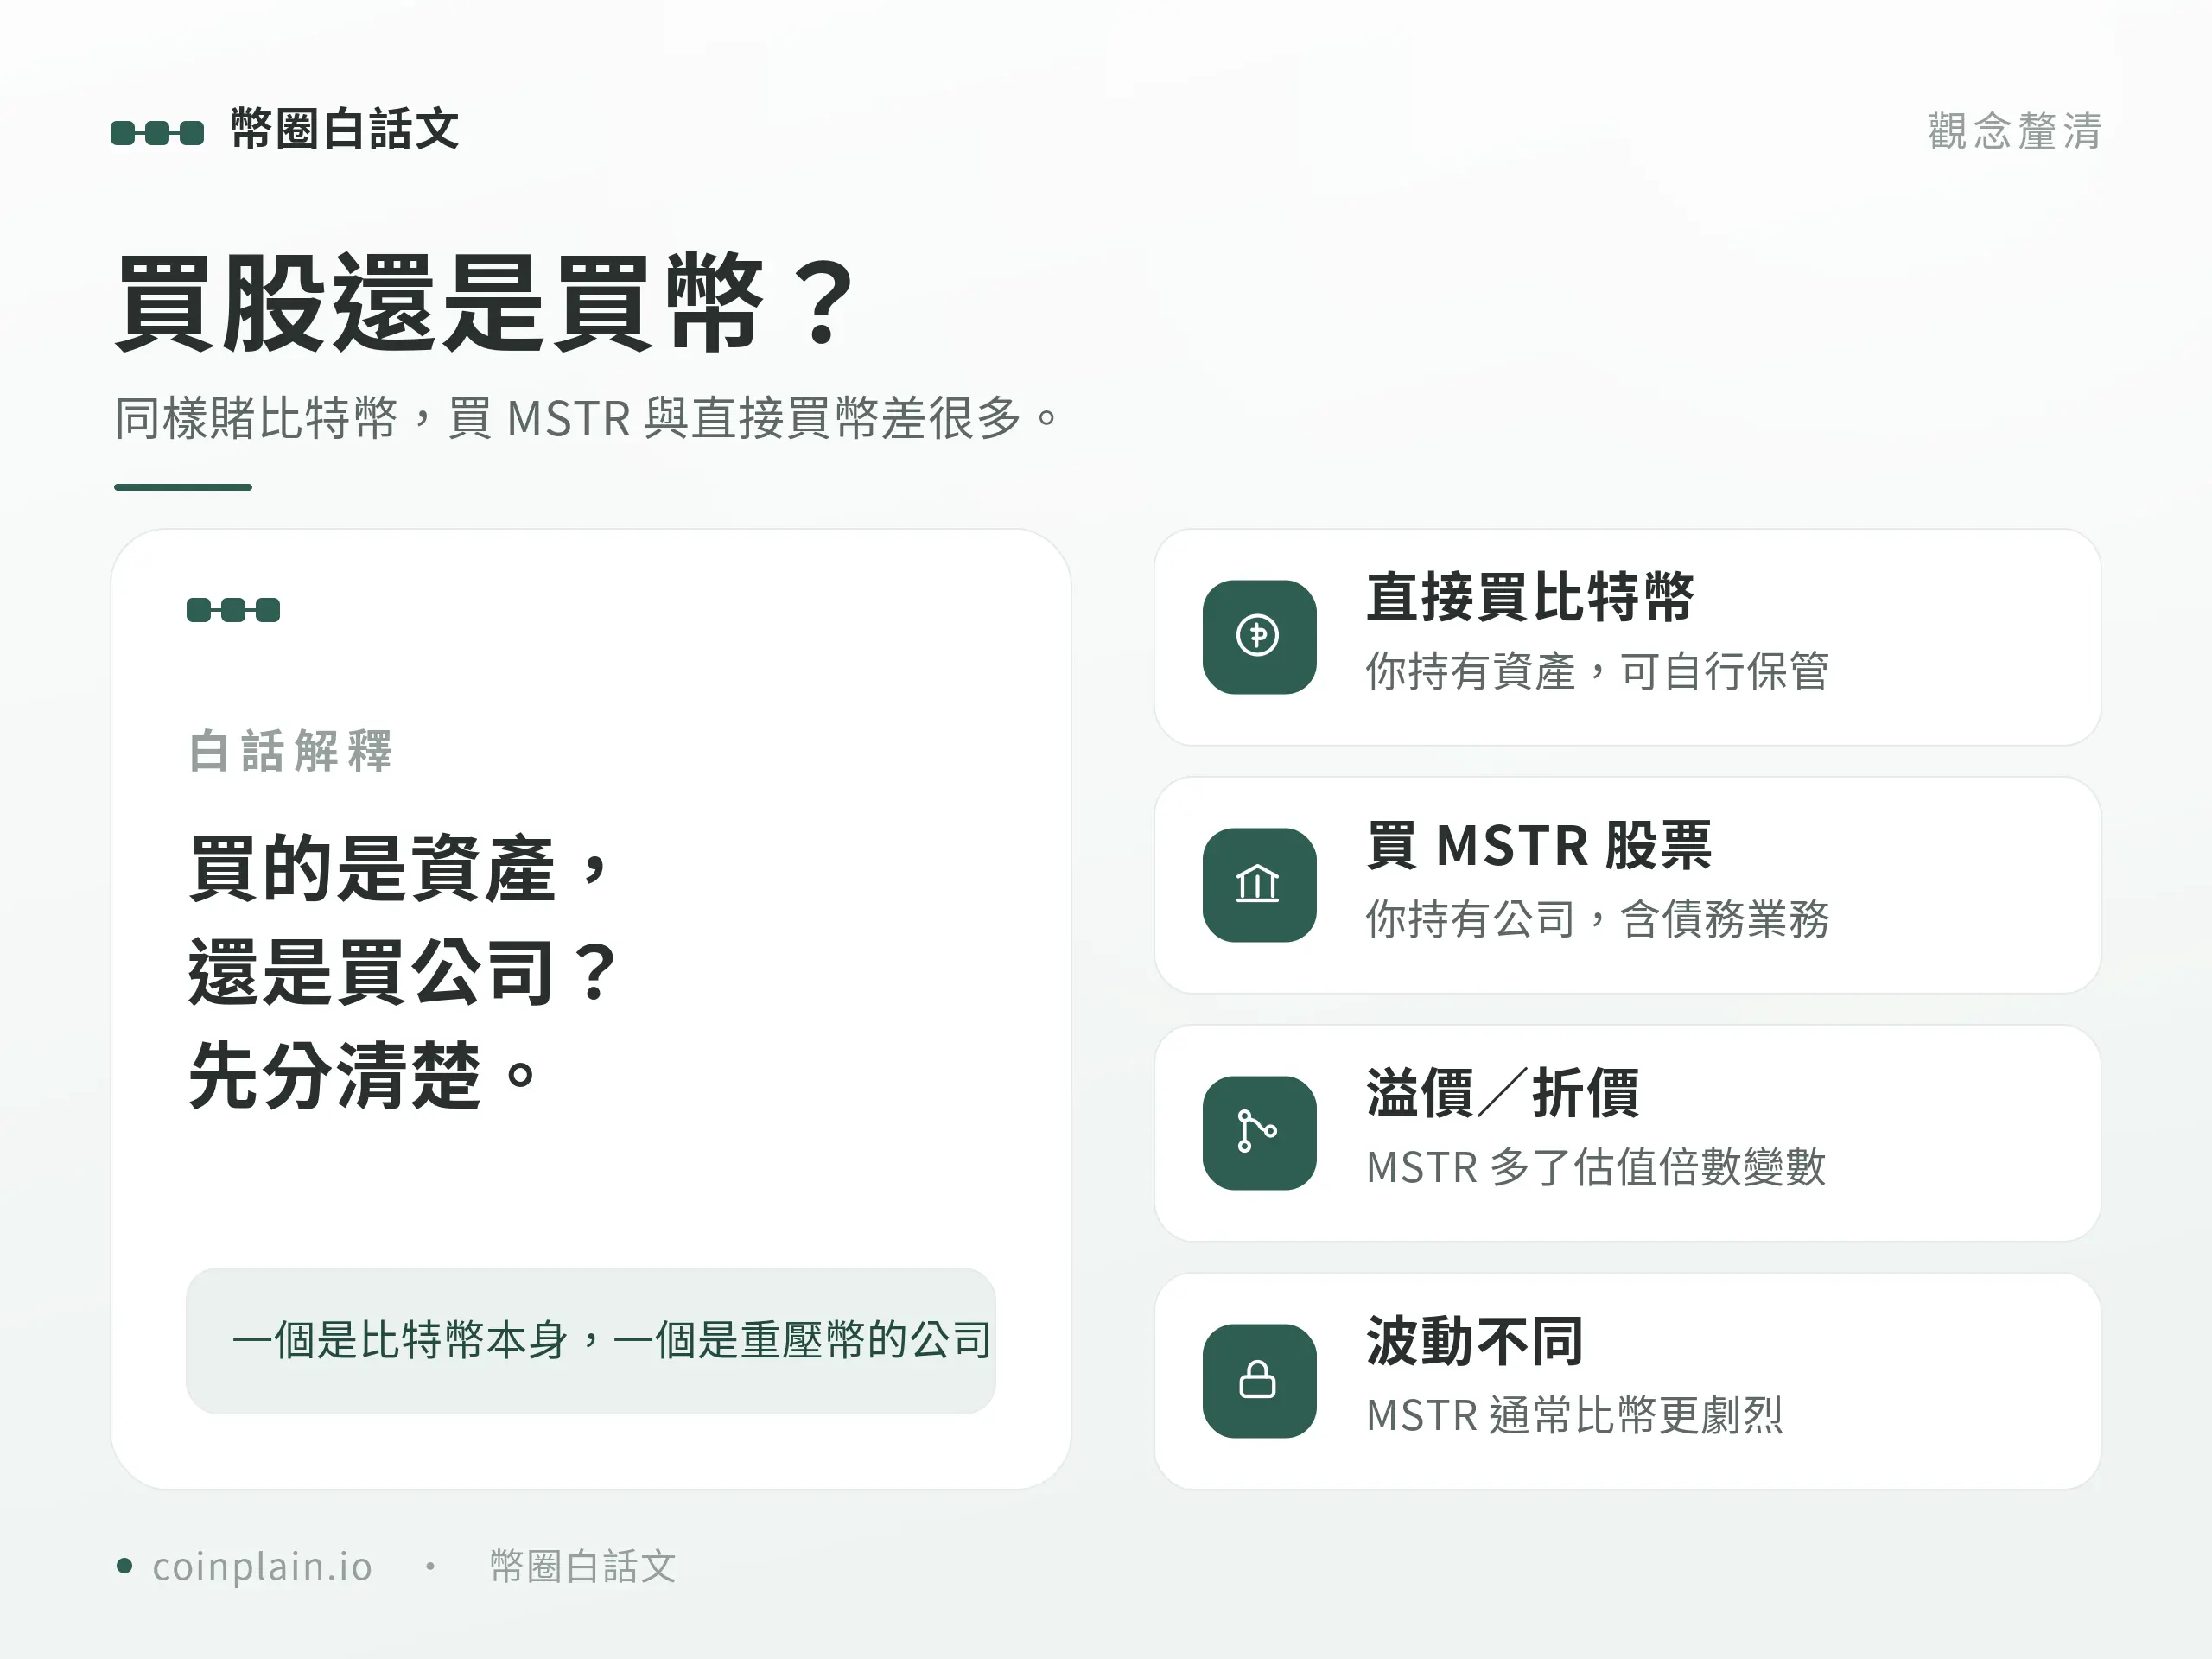
直接買比特幣,你持有的就是比特幣本身(若還不清楚怎麼買,可參考〈比特幣怎麼買〉)。如果存在自己的錢包裡,這枚幣完全由你掌控,不受任何公司經營狀況影響。
買 MSTR,你持有的是「一家公司的普通股」。公司同時有軟體業務、債務、特別股的優先請求權、管理決策及市場估值變化。特別股股息的宣告、累積及支付方式依系列而異,不能一律算成到期債券的固定現金義務。你的報酬不只看比特幣漲跌,還要看這整家公司的狀況。
換個比喻:直接買比特幣像是自己買進一塊黃金;買 MSTR 比較像買一家「主要資產是黃金、但同時還借了錢、發了股、有自己生意」的公司股票。兩者連動,但絕不相等。
溢價與折價:股價多一層公司估值變數
依 Strategy 的指標說明(Notes),自 2026 年 7 月 23 日變更口徑後,mNAV=MSTR A 類普通股每股市場價格 ÷ 同時點 NetBPS(美元);NetBPS(美元)=NetBTC(美元)÷ 公司定義的 Fully Diluted Shares Outstanding。
NetBTC 的美元值以持幣市值,扣掉價外可轉債及其他類債工具的名目金額、永續特別股名目金額(不含價內 STRK),再加上公司定義的 USD Assets。該股數則納入基本股數、選擇權、RSU/PSU,以及價內可轉債與價內 STRK 的轉股股數;不能直接拿一般財經網站的市值或 GAAP 稀釋股數替代。
這是公司自定義指標,不是傳統淨資產價值、清算可分配金額或股東贖幣權。優先請求權按名目額估算,不等於實際贖回或清算金額,也未涵蓋所有負債、稅費及交易成本;USD Assets 亦有特定定義,不等於任意一筆帳面現金。NetBPS 為零或負數時,不能照正值分母的方式解讀折溢價。
- 當 NetBPS 為正、mNAV 大於 1:股價高於同時點 NetBPS(美元),這是相對於公司特定指標的溢價,不代表股東買到固定比例的比特幣。
- 當 NetBPS 為正、mNAV 小於 1:股價低於該指標,但不是能折價提領公司比特幣的機會,也不是清算可領金額;市場仍可能在反映財務及經營疑慮。
直接買比特幣沒有公司股票的 mNAV 這一層,但平台買賣價差與交易費用仍會影響成本。買 MSTR 除了幣價,還有股價相對於公司每股指標的估值變化;單看折價或溢價,不能判定便宜、昂貴或將來報酬。
波動:MSTR 通常比比特幣更劇烈
因為公司用了發債等財務槓桿來買幣,加上溢價本身會放大情緒,MSTR 的股價波動往往比比特幣更大。歷史上,比特幣漲的時候,MSTR 常常漲得更多;但比特幣跌的時候,MSTR 也經常跌得更慘。
這代表它同時放大了「上漲的甜頭」與「下跌的痛苦」。如果你以為「買 MSTR 就是溫和地參與比特幣」,那可能會被它的劇烈波動嚇到。對風險承受度低的人來說,這種放大效果不見得是好事。
三種管道一次比較:直接持幣 vs MSTR vs 現貨 ETF
除了直接持幣與公司股票,也有以證券形式接觸比特幣的現貨 ETF/ETP,各地法律結構不同。以下現貨產品以未加槓桿、持有比特幣的 IBIT 類型為例,不涵蓋期貨、槓桿或其他不同策略產品:
| 比較項目 | 直接買比特幣 | 買 MSTR 股票 | 比特幣現貨 ETF |
|---|---|---|---|
| 你實際擁有什麼 | 比特幣本身 | 一家公司的股票 | 依產品結構持有基金或信託股份權益(例如 IBIT 為持幣信託) |
| 保管方式 | 自己保管私鑰,或放在交易所 | 券商代為保管股票 | 券商保管產品股份,產品依契約安排比特幣託管 |
| 溢價/折價 | 沒有公司mNAV,但平台價差與交易費用仍影響成本 | 股價相對同時點正值NetBPS的倍數,不是清算價值或便宜保證 | 申贖套利有助貼近淨值,仍可能溢折價,受時段及申贖狀況影響 |
| 槓桿 | 無(除非自己開槓桿) | 有,公司舉債放大曝險 | 無 |
| 波動 | 高 | 通常比比特幣更高(被放大) | 受幣價影響,仍可能有追蹤差異與溢折價 |
| 台灣可及性 | 國內合規平台或海外交易所 | 複委託或海外券商,依帳戶資格及券商商品限制 | 台灣券商複委託外國虛擬資產 ETF 限專業投資人,並須券商評估及商品允許 |
| 稅務(台灣,以官方為準) | 先看居民身分、所得來源及交易性質;非經常交易與其他所得需分開 | 依居民身分、所得來源及所得種類判斷;適用海外所得制度者再計基本所得額 | 依居民身分、所得來源及所得種類判斷;適用海外所得制度者再計基本所得額 |
成本也要一起看:直接持幣可能有平台手續費、價差、提領與鏈上費用;MSTR 交易有券商及換匯等成本,公司融資成本與稀釋另反映在股東承擔的風險;現貨 ETF/ETP 則有交易成本及產品費用。以 IBIT 公開說明書 為例,支付管理費等費用所出售的比特幣會使每股代表幣量減少;申贖按籃子資產淨值進行,不代表任何申贖都必然改變每股比例,也不保證消除折溢價。三者的所有權與風險不同,不能只用「乾淨」或「1:1」概括。
交易時段也不同:MSTR 股票與比特幣現貨 ETF 都要在交易場所及券商實際提供的時段內交易。以 Nasdaq 的時段說明 為例,正規盤與盤前、盤後交易有別,延長盤還可能有較低流動性與較大波動。若券商另提供隔夜交易,也要逐一確認商品、平台與帳戶是否支援;不能把下單介面開放視為隨時可成交。
比特幣現貨市場通常連續運作,包含週末,但個別平台或網路仍可能中斷。例如你持有的股票或 ETF 已無可用交易時段,比特幣卻仍在變價,等到證券再次可交易時,實際可成交價格可能與前一收盤出現落差,也就是「跳空」。IBIT 公開說明書 就提醒,幣市與股份交易時段不同,可能影響買賣價差、折溢價與流動性。申贖套利不保證消除這些差異,也不保證你能按休市前價格或預期價格成交。
mNAV 溢價怎麼查?三步核對口徑
現行公式是 mNAV=MSTR A 類普通股每股市場價格 ÷ 同時點 NetBPS(美元),不要把股票市值除以毛持幣市值當成同一個數字。2026 年 7 月 23 日以前,官方 mNAV 是不同口徑,歷史圖表也要先確認版本。查詢時依序核對下列三件事:
- 第 1 步,查每股價格與時點:確認 MSTR A 類普通股在 Nasdaq 的每股市場價格及報價時間;不要拿整家公司市值作現行公式的分子。
- 第 2 步,核對同時點 NetBPS:到 Strategy Notes 及公司揭露核對 NetBTC 與 Fully Diluted Shares Outstanding。前者按指定方式扣除部分債務及特別股優先請求權、加回 USD Assets,後者依價內工具等規則計算;不能用持幣量乘幣價再配任意股數代替。
- 第 3 步,相除並看分母:只在價格與資料時點對齊、NetBPS 為正時解讀倍數。例如純假設同時點每股價格 150 美元、NetBPS 100 美元,mNAV=1.5,表示相對該指標溢價 50%;不是相對清算價值溢價 50%,也不是預測股價。
第三方儀表板可交叉參考,但須先看採用哪一版公式、持幣及股本資料日期、報價時間。指標不納入所有負債與成本,不能只靠一個倍數判斷進場價格或未來報酬;若分子分母時點對不上,就先不要把比率當成可比較的現況。
台灣人怎麼買?可及性與稅務差異
對台灣的投資人來說,三種管道「買得到嗎、怎麼課稅」也不一樣,這往往是實際下手前最需要先搞清楚的一環。
可及性(買得到嗎)
MSTR 普通股與外國虛擬資產 ETF 的資格要分開看。依金管會 2024 年 10 月 1 日令第五點(二),台灣證券商受託買賣外國虛擬資產 ETF,委託人以專業投資人為限,並須通過券商的適配評估及相關程序;不符資格的既有客戶僅可賣出,不能新買。這項 ETF 限制不能直接套到 MSTR 普通股,後者仍須確認券商是否受理及帳戶限制。海外券商另有開戶及商品規定,不代表每位台灣人都能交易。直接持幣則要確認平台資格及託管、提領風險;本土 ETF 是否核准另依金管會公告。
稅務(怎麼課稅,以官方為準)
稅務不能只按「買幣、買股票、買 ETF」分成固定三類。先依 所得稅法 判斷稅務居住身分、所得來源及所得種類;對適用個人基本所得額制度者,海外所得再依 所得基本稅額條例 判斷是否計入。財政部對 個人非經常性買賣非證券性質虛擬通貨 有財產交易所得說明,但不能推成所有比特幣獲利都是台灣境內所得,也不涵蓋經常營利、挖礦、薪資或利息等情況。股票、ETF 的處分與分派亦須按實際性質判斷;不能只看平台品牌或是否換成台幣、匯回台灣。個案應保留成本與交易紀錄,洽國稅局或稅務專業人士確認。
兩種方式的優缺點對照
直接買比特幣
- 優點:直接持有資產、可自行用錢包保管(自託管)、價格就是比特幣本身、不受單一公司經營風險影響。
- 缺點:要自己處理交易所或錢包、保管私鑰與助記詞的責任在自己身上、弄丟或被詐騙難以追回、需面對比特幣本身的高波動。
買 MSTR 股票
- 優點:可透過符合資格及券商商品規定的證券帳戶交易、不必自己保管私鑰,部分退休或券商帳戶可能受理(依各地與券商規定)。
- 缺點:多了溢價/折價變數、波動通常更大、要承擔公司債務與經營風險、你並不真正持有比特幣、無法把幣提到自己的錢包。
現貨 ETF/ETP 讓投資人透過證券帳戶接觸比特幣,不必自行保管私鑰,但有產品費用、託管、追蹤及溢折價風險。以 IBIT 為例,一般股東不能直接向信託贖回比特幣。台灣券商複委託外國虛擬資產 ETF 限專業投資人,仍須符合券商規定,不能因為像股票交易就推論人人可買。
新手最容易誤解的地方
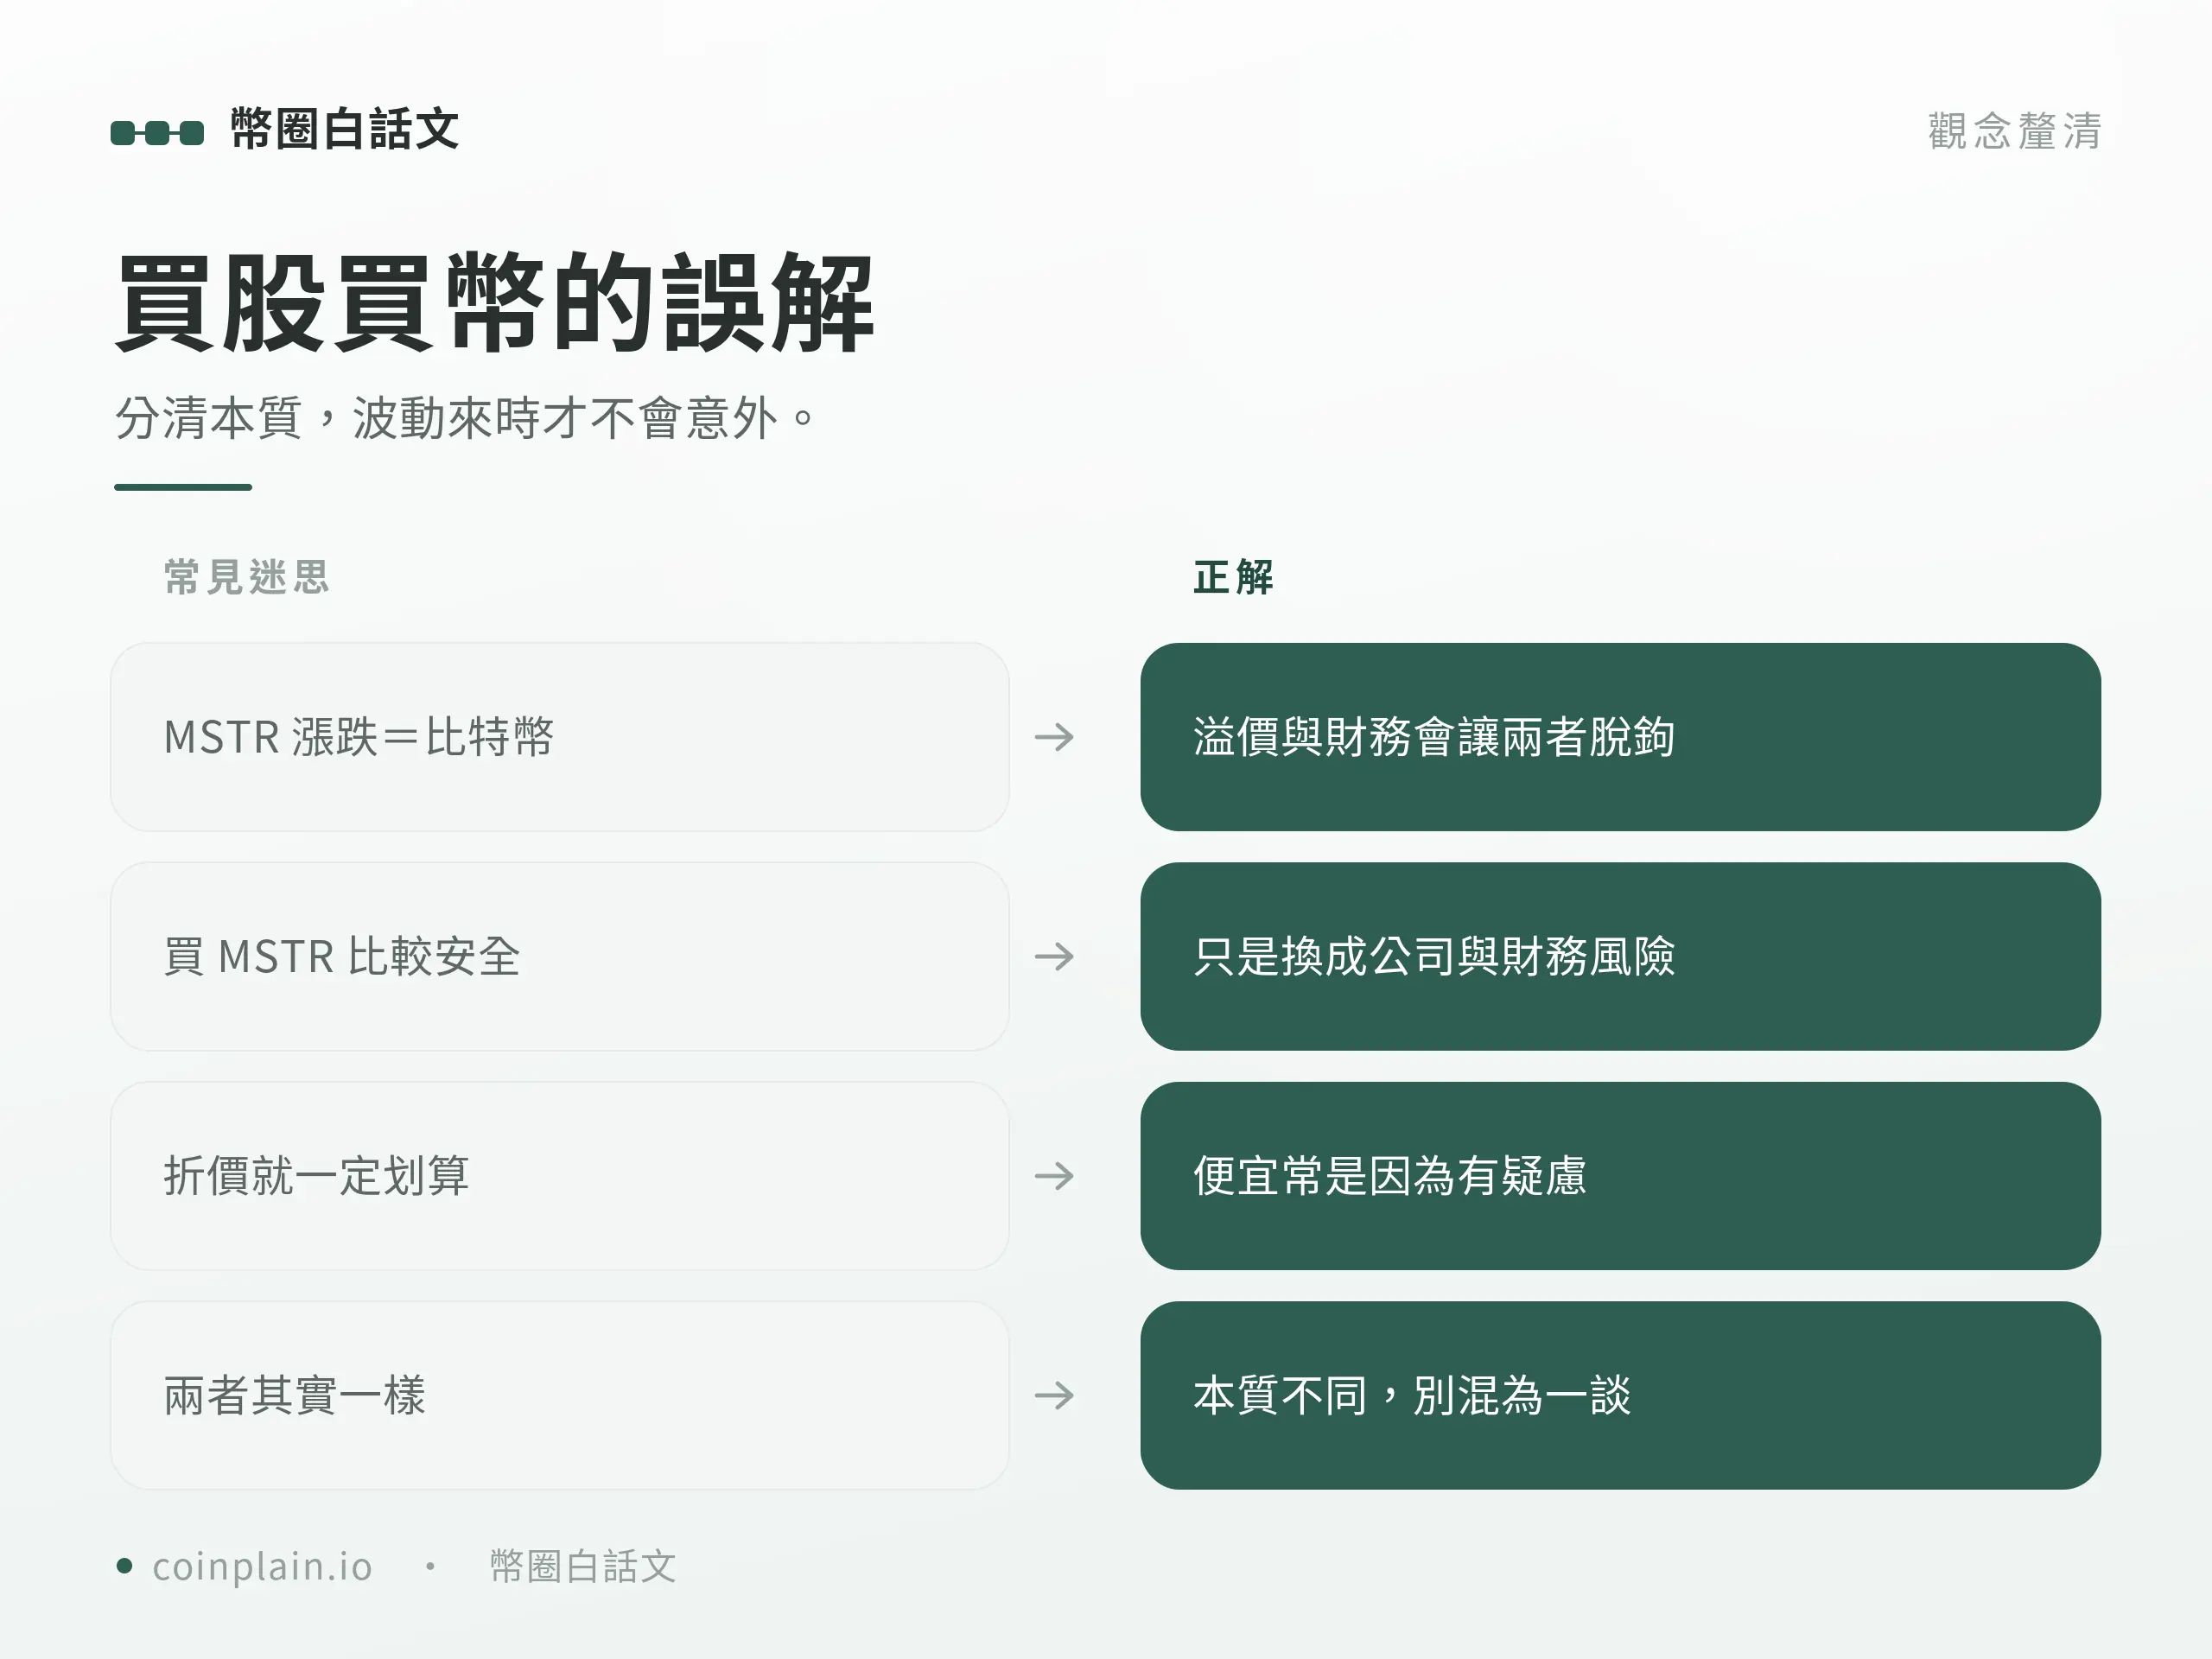
誤解一:MSTR 漲跌會跟比特幣一模一樣
不會。溢價變化、公司財務、市場情緒都會讓兩者脫鉤。比特幣小漲,MSTR 可能大漲或小跌,反之亦然。
誤解二:買 MSTR 比自己保管比特幣安全
它只是把「保管私鑰的風險」換成了「公司經營與財務的風險」。風險沒有消失,只是換了一種形式。哪一種更適合你,取決於你的需求與風險承受度。
誤解三:折價時買 MSTR 一定划算
現行 mNAV 的折價,是股價低於同時點的正值 NetBPS,不是低於傳統帳面淨值,也不是取得比特幣的提領權。市場仍可能在反映債務、優先請求權、稀釋或經營疑慮,不能只看這個數字就判斷划算。
常見問題 FAQ
買 MSTR 等於買比特幣嗎?
不等於。你買的是一家重壓比特幣的公司股票,報酬多了溢價、槓桿、債務與經營變數,波動通常更大,而且你不真正持有那些幣、無法提到自己的錢包。
MSTR、現貨 ETF、直接持幣哪個好?
三者持有權益與風險不同:直接持幣要承擔價格、平台或自託管風險;MSTR 多了公司融資與經營變數;現貨 ETF/ETP 則有產品費用、託管、追蹤及溢折價風險,資格也因渠道而異。這些差異不能直接推成哪一種適合每個人的答案。
台灣人買 MSTR 要繳什麼稅?
需先確認稅務居住身分、所得來源與種類。適用個人基本所得額制度者的海外所得,依相關規定判斷是否計入;MSTR 或 ETF 的處分、分派也不能一律視為同一種類。直接持幣的非經常性財產交易與經常營利或其他所得需分開,不能按商品名稱或換台幣決定稅制,個案請洽國稅局或稅務專業人士。
小結
「買 MSTR」和「直接買比特幣」並不是同一件事。直接持幣可自行保管,但要承擔私鑰、平台及價格風險;MSTR 是公司普通股,多了融資、稀釋、優先請求權及經營變數;現貨 ETF/ETP 則是透過產品接觸幣價,有費用、追蹤與折溢價風險,一般股東通常不能把產品內的幣提到自己的錢包。比較時要分清所有權、現行 mNAV 口徑、交易資格及稅務條件。
選哪一種沒有標準答案,但前提是你要先搞清楚自己買的到底是「比特幣」還是「一家公司」,並看懂 mNAV 溢價與稅務差異。把這些分清楚,你就不會在波動來臨時感到意外。
本文為入門教學,非投資、法律或稅務建議。各種管道的可用性、稅制與規定因地區而異且變動快,文中數據屬高更新風險,請以官方與券商最新公告為準,並衡量自身風險承受度。