內容目錄
顯示
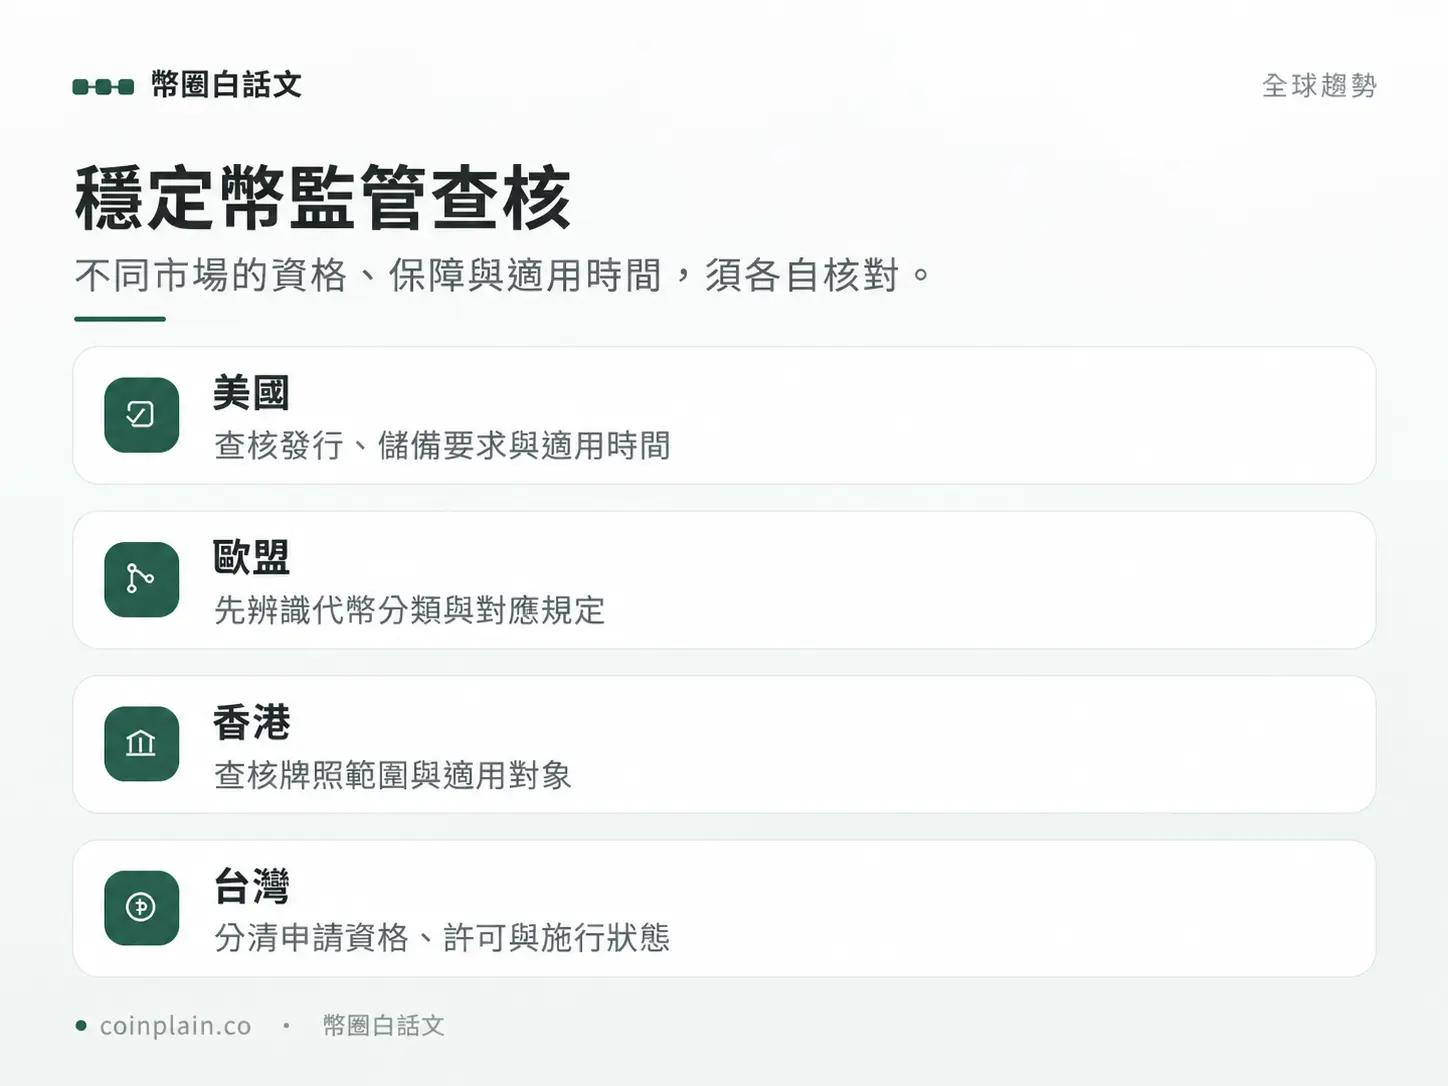
這兩年只要打開財經新聞,「穩定幣法案」幾乎每隔一陣子就會上一次頭條:美國通過 GENIUS Act、歐盟推出 MiCA、香港建立發牌制度,台灣也已公布《虛擬資產服務法》。對剛接觸幣圈的新手來說,應先分清各地規則在管什麼,以及公布、施行與取得許可之間的差別。
這篇文章會用最白話的方式,帶你看懂穩定幣法案到底是什麼、各國為什麼在這個時間點搶著立法,以及美國、歐盟、香港、台灣四個地方的監管重點與時程差在哪。讀完之後,你再看到相關新聞,就能大致判斷「這條規定在管什麼、跟我有沒有關係」。
先講清楚:本文為入門教學,不是投資、法律或稅務建議。各地制度的適用範圍與生效階段不同,涉及實際發行、交易及贖回權利時,須依當地官方現行規則與發行條款判斷。
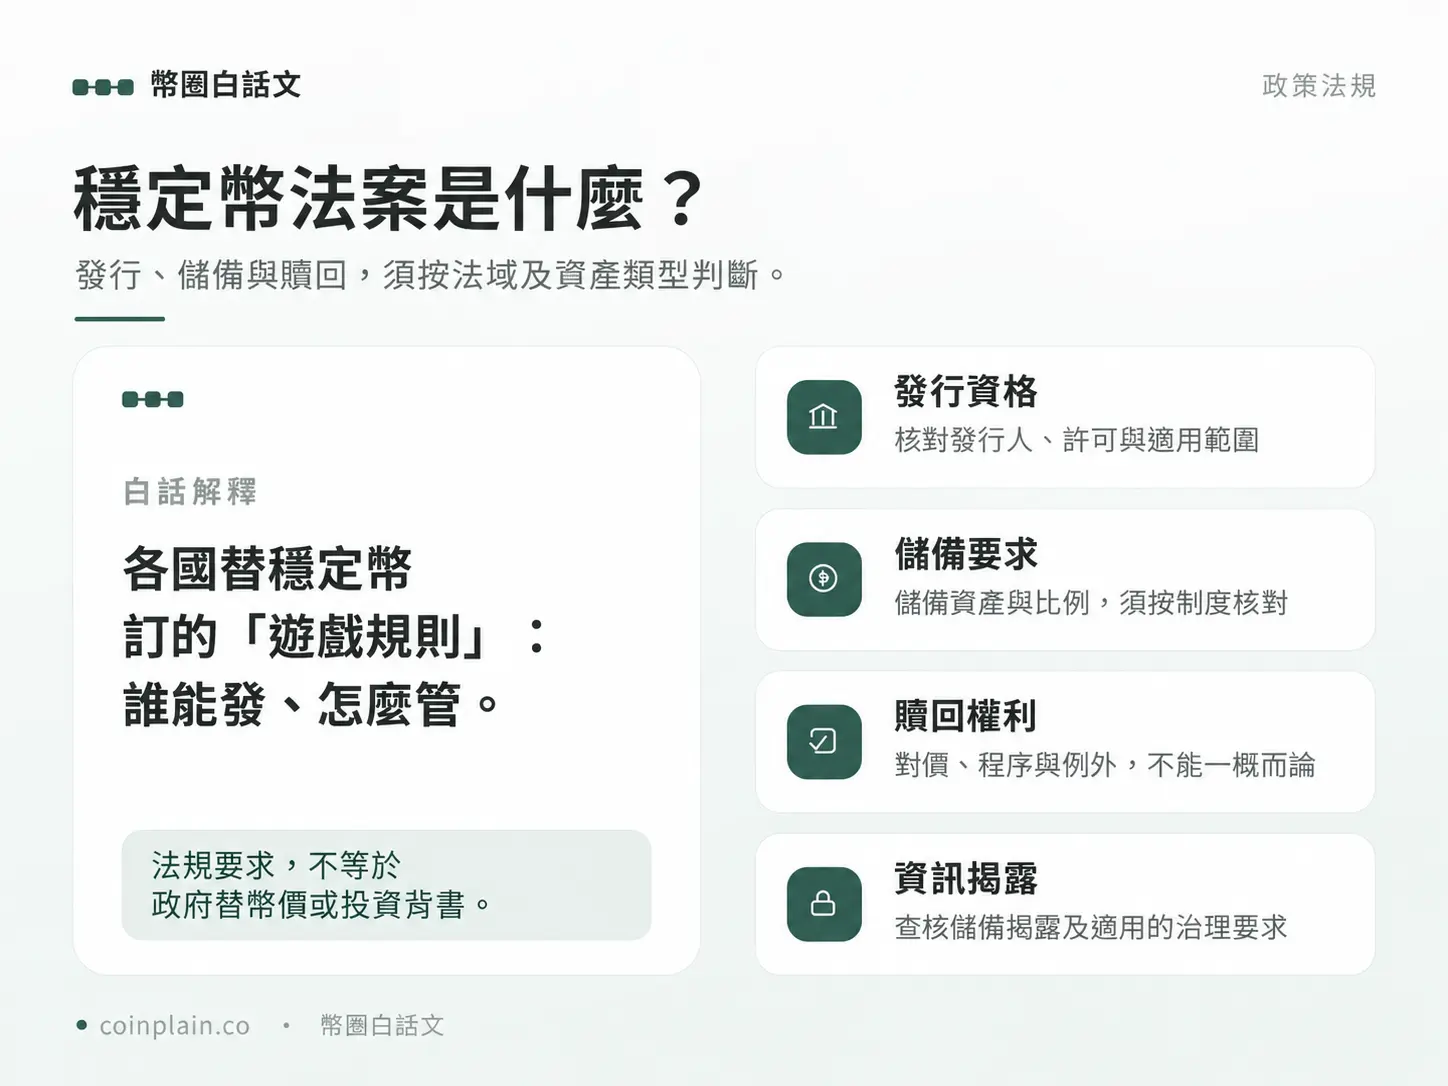
穩定幣法案是什麼?
「穩定幣法案」並不是某一條特定法律的正式名稱,而是一個統稱,泛指各國政府為了「規範穩定幣的發行與使用」而制定的專門法規。穩定幣(Stablecoin)是一種價格與某個資產掛鉤的加密貨幣,最常見的是與美元 1:1 掛鉤,例如 USDT、USDC,讓使用者可以在波動劇烈的幣圈裡,有一個「相對穩定」的計價與避風港工具。
對依靠法幣儲備支持的穩定幣而言,發行人持有哪些儲備資產、是否足額及能否變現,是重要的判斷依據。其他設計可能採不同維持價格的機制,不能因為名稱有「穩定幣」就認定一定有等值現金儲備。穩定幣法案關注的問題包括:誰能發、儲備如何管理、持有人如何贖回、出事誰負責。
如果你對穩定幣背後的區塊鏈技術還不熟,可以先看這篇區塊鏈是什麼,再回來看法規會更有感。想了解市面上有哪些幣種,也可以參考虛擬貨幣有哪些。
為什麼各國突然都要立穩定幣法案?
監管不是憑空冒出來的。讓全球監管機關真正意識到「穩定幣風險不能不管」的轉捩點,是 2022 年 5 月的 UST/Terra 崩盤事件。
UST 是一種「演算法穩定幣」,它背後並沒有等值的現金或公債做儲備,而是靠一套複雜的程式機制和姊妹代幣 LUNA 來維持價格。當市場出現巨量拋售、信心崩潰時,這套機制瞬間失效,UST 幾天內從接近 1 美元一路跌破 0.3 美元,LUNA 則從上百美元跌到近乎歸零,整體蒸發約 400 億美元市值。許多投資人血本無歸。
這場崩盤讓各國政府看到兩件事:第一,穩定幣的規模已經大到一旦出事,可能波及整個加密市場甚至傳統金融;第二,沒有儲備、沒有監管的穩定幣,本質上就是一顆未爆彈。美國、歐盟、韓國等地相繼開始對穩定幣(特別是演算法穩定幣)提出嚴格限制,這也是這一波全球穩定幣法案的共同起點。
監管想解決的核心風險
- 儲備不足或不透明:發行商號稱 1:1,但實際儲備到底有多少、放在哪,外界看不到。
- 脫鉤與擠兌:一旦信心動搖,大家同時贖回,發行商可能無法全額兌付。
- 洗錢與非法金流:穩定幣轉帳快、跨境方便,容易被用於不法用途。
- 消費者求償無門:發行商在海外、出事後找不到人負責。
美國 GENIUS Act:簽署成法與生效條件
美國《GENIUS Act》(Guiding and Establishing National Innovation for U.S. Stablecoins Act)於 2025 年 7 月 18 日簽署成法,成為 Public Law 119-27。簽署成法與主要規範開始生效須分開看:第 20 節規定,本法及修法以「成法後 18 個月」或「主要聯邦穩定幣監理機關發布實施本法的最終規則後 120 日」兩者較早的日期生效;另有個別條款的過渡或期限規定。不能把簽署日直接寫成所有要求已同日實施。Congress.gov:公布法律與第 20 節
法律對受許可的支付型穩定幣發行人,設計了下列儲備、贖回及揭露要求;實際適用須配合生效條款及相關規則判斷:
- 1:1 足額儲備:每發行 1 美元穩定幣,就要持有至少 1 美元的合格儲備資產。
- 限定儲備種類:儲備只能放在現金、受保銀行存款、短期美國國庫券、以國庫券擔保的附買回交易、政府貨幣市場基金等高流動性、低風險資產。
- 贖回與資訊揭露:發行商必須訂定並公開贖回程序,定期提出由高層簽證、會計師查核的報告。
- 大型發行商更嚴:流通量超過 500 億美元的發行商,須提交經審計的年度財務報表。
簡單說,GENIUS Act 的精神就是「要發穩定幣可以,但你得像金融機構一樣,把儲備、透明度和贖回機制做好」。官方法案資訊可參考美國國會 Congress.gov 的說明。
歐盟 MiCA:把穩定幣分成兩類來管
歐盟將相關規範納入《加密資產市場監管規則》(MiCA)。依第 149 條,第三、四編的 ART 與 EMT 規範自 2024 年 6 月 30 日適用;其餘主要規範自 2024 年 12 月 30 日適用,另有指定條文例外及第 143 條的過渡措施。過渡安排還要依服務或發行主體分別看,不能用「全面施行」涵蓋所有情境。ESMA:MiCA 第 149 條;第 143 條
- EMT(電子貨幣代幣):以單一官方貨幣維持穩定價值的代幣。依第 48 條,向歐盟公眾提供或申請交易的發行人,原則須獲准為信用機構或電子貨幣機構,並通知及公布白皮書;條文另有豁免,不宜寫成任何人都另申同一張牌照。
- ART(資產參考代幣):屬 EMT 以外、參照其他價值或權利及其組合維持穩定價值的類型,可涉及多種貨幣或資產。第 16 條分別規範取得許可的法人或事業,以及符合第 17 條的信用機構,另有小規模或限合格投資人等例外。
持有人權利也要分開讀。第 49 條規定 EMT 持有人可隨時要求發行人按面額以資金贖回;第 39 條規定 ART 持有人持續享有贖回權,得按參考資產市值取得資金或交付參考資產,發行人須訂明條件、估值與結算安排。條文對費用及復原計畫等亦有規範,不能一律縮成「所有穩定幣都無條件按 1 美元換回」。EMT 第 49 條;ART 第 39 條
因此,看到某種代幣掛鉤美元,只能協助理解分類,不能據此斷定發行人已符合歐盟規定。發行資格、白皮書與儲備安排須按類型及主體分開核對。EMT 發行資格第 48 條;ART 許可第 16 條
香港《穩定幣條例》:發牌制度正式上路
香港《穩定幣條例》下的穩定幣發行人監管制度自 2025 年 8 月 1 日實施。制度管的是受規管穩定幣活動,例如在業務過程中於香港發行指明穩定幣,以及在香港以外發行參照港元維持穩定價值的指明穩定幣;是否涉及活動範圍或豁免,應按條例及個案判斷,不能只看發行人公司所在地。香港金管局:穩定幣發行人監管制度;發牌制度摘要第 2.3、2.7、2.8 節
香港金融管理局(HKMA)設有公開的持牌穩定幣發行人紀錄冊,載明持牌人名稱、牌照編號及生效日期。查證時應核對完整法人名稱及當下紀錄,不把「有意申請」「已申請」或新聞中的發行計畫當成已獲牌照或產品已上市;取得牌照也不等於每一種穩定幣都已可供購買。特定產品何時發行或上市,還須另看發行人的正式產品公告。
台灣穩定幣法案進度:專法已公布,施行日另定
台灣把穩定幣發行及管理納入《虛擬資產服務法》第四章,沒有因為使用「穩定幣法案」這個統稱,就形成另一部已施行的獨立法律。《虛擬資產服務法》已於 2026 年 7 月 22 日公布;全國法規資料庫仍列示尚未生效,第 56 條規定施行日期由行政院定之。公布、施行與個別業者取得許可是不同階段,不能用新聞預估時程代替已生效的規定。
本法施行後,第 7 條的服務商許可與第 34 條的穩定幣發行許可,分別處理服務業務及發行人的資格。一般 VASP 完成登記或日後換照,不代表已獲准發行穩定幣。
台灣穩定幣的發行條件與適用階段
- 組織、許可與央行同意:依已公布但尚未施行的第 34 條,申請穩定幣發行許可的發行人組織以股份有限公司為限;由發行人向金管會申請許可,金管會在許可前應會商中央銀行同意。股份有限公司只是組織條件,並非設立公司後就能發行;最低實收資本額、發行人資格及申請程序等,仍由主管機關依授權訂定。法律並未直接寫成「僅限銀行」。
- 十足準備與信託:第 36 條規定準備資產須存於境內金融機構,與發行人自有財產分離;除依規定繳存的準備金外,全數信託予金融機構保管,並定期查核。具體設置、動用與查核辦法另依授權訂定。
- 面額發行及贖回:第 37 條規定以面額發行及贖回,且不得支付任何形式的利息或收益;原則不得拒絕持有人申請贖回,但其他法律或主管機關另有規定者除外。這些是專法施行後的義務,不能直接當成目前每種境外穩定幣都已提供的權利。
- 施行與過渡期:第 55 條對施行前已完成洗錢防制登記的服務商及符合條件的金融機構,規定於施行後 12 個月內申請許可、21 個月內取得許可證照;取得證照期限必要時得延長 3 個月,以一次為限。這些期間從本法施行後起算,不是從公布日直接起算,也不表示穩定幣發行人已獲許可。
若看到早期討論「先由銀行或金融機構參與」,應與公布法律的股份有限公司組織條件分開理解。是否能實際申請、取得許可及發行,還要看施行日、授權規範與個別核准,不能只憑新聞時程或公司身分判斷。全國法規資料庫:虛擬資產服務法第 7、34、36、37、55、56 條
四地穩定幣法案的共同點與差異
四地制度都關注發行資格、儲備、贖回與資訊揭露,但適用對象、權利內容及施行階段不同。比較時可先核對三件事:
- 管誰、管什麼:美國以支付型穩定幣及許可發行人為核心;歐盟要區分 ART 與 EMT;香港要看指明穩定幣與受規管活動;台灣則須分服務商許可及穩定幣發行許可。
- 規則何時適用:美國簽署成法另有第 20 節生效條件;MiCA 的主要適用日分階段且設過渡措施;香港發牌制度已實施;台灣專法已公布,施行日由行政院定之。
- 持有人能要求什麼:贖回對象、計價方式、程序與法律例外須按制度及代幣類型確認,不能把足額儲備直接當成無條件、即時、無風險的兌付保證。
台灣第 34 條要求發行許可申請人的組織以股份有限公司為限,金管會於許可前應會商央行同意;組織條件、具體資格與許可程序要分開看,不能簡化為「法律僅限銀行」。
穩定幣法案對一般使用者有什麼影響?
對一般使用者而言,理解穩定幣法案的重點,是看清發行人負有哪些義務,以及自己可向誰主張哪些權利。實際影響仍取決於適用地區、規則是否已實施及持有的代幣類型:
- 可核對的義務更明確:在適用制度下,查發行人資格、儲備揭露及贖回條件;符合監管要求不等於發行人不會出事或市場價格不會脫鉤。
- KYC 與身分驗證更普遍:透過合規管道使用穩定幣,實名驗證會是常態。
- 部分平台或幣種可能下架:不符合當地法規的穩定幣,可能在某些交易所或地區被限制。
- 台灣發行仍須個別許可:須等專法施行並依授權規範辦理,發行人也要取得發行許可;服務商完成換照不等於取得穩定幣發行資格。
監管要求可以提供查證發行資格、儲備及贖回安排的依據,不能保證穩定幣沒有風險。發行人營運、資產託管、智能合約與駭客風險仍須分別評估;法律存在本身,不能用來推算崩盤或脫鉤機率。
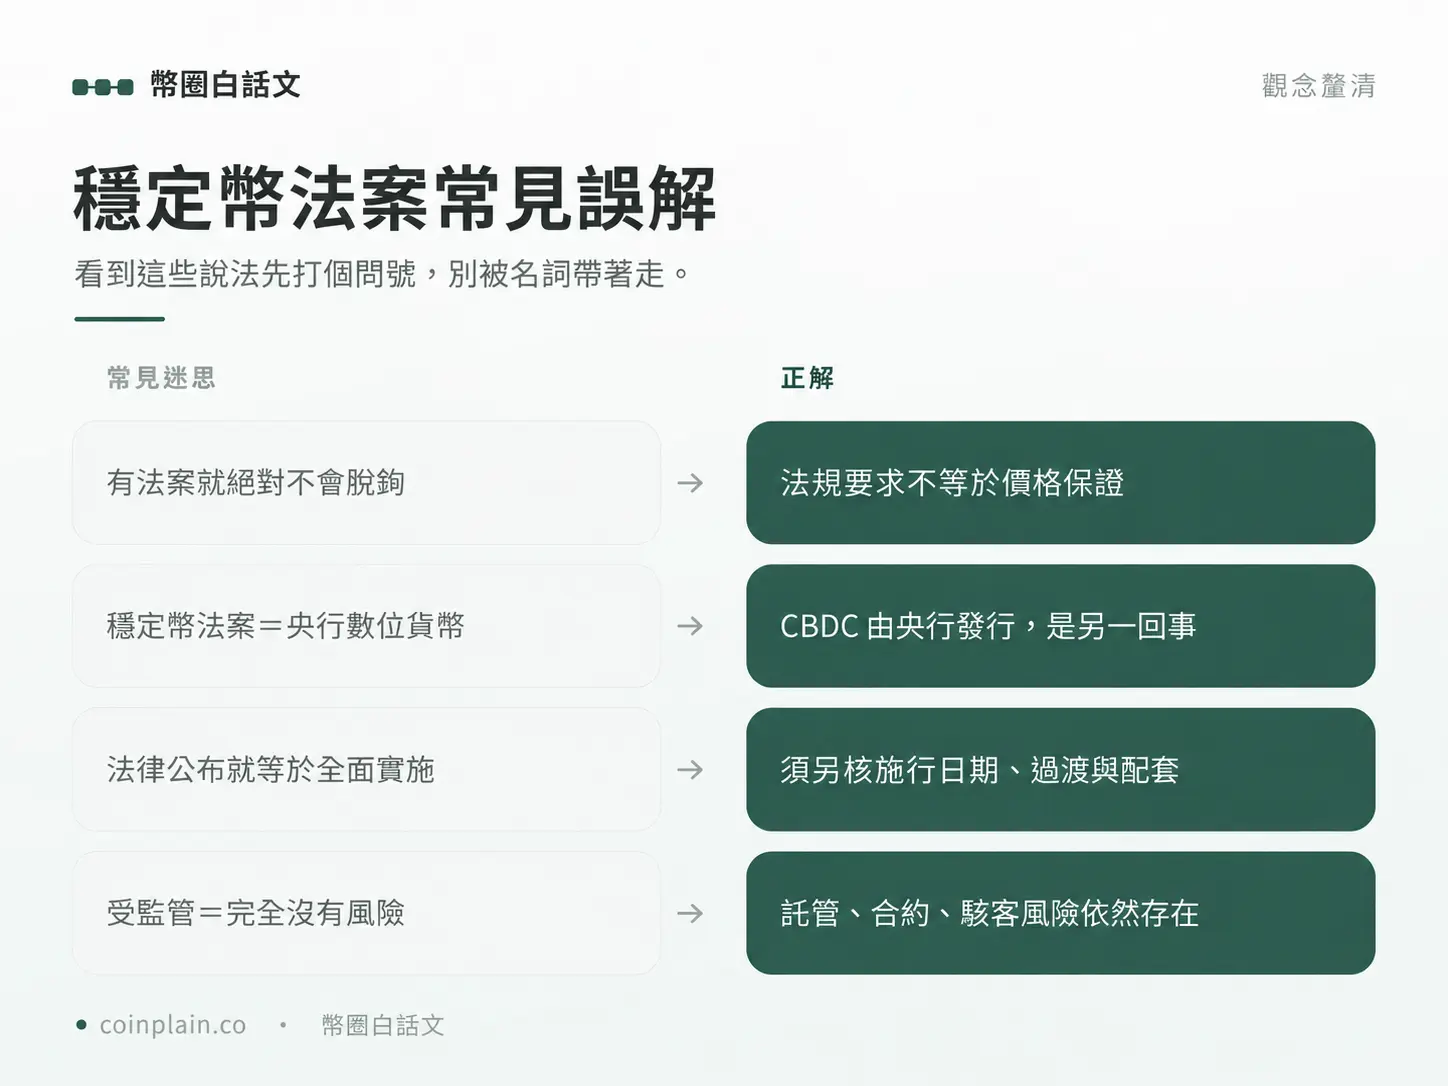
常見誤解
誤解一:有了法案,穩定幣就絕對不會脫鉤
不對。儲備與揭露要求,是用來約束發行及營運的制度安排;它不保證市場成交價永遠等於錨定價格。持有人仍須確認發行人與代幣是否受該制度規範,以及自己的贖回權、程序與限制。
誤解二:穩定幣法案=政府發行的數位貨幣
兩者不同。穩定幣多由民間機構發行,法案是「規範民間發行」;由央行直接發行的數位貨幣叫 CBDC(央行數位貨幣),是另一回事,別搞混。
誤解三:虛資法三讀通過,台灣現在就能買賣台版穩定幣了
不能只看法案通過或法律公布。《虛擬資產服務法》已於 2026 年 7 月 22 日公布,法規資料庫仍列未生效,第 56 條規定施行日由行政院定之。日後施行後,發行人還須依第 34 條取得個別發行許可;業者登記、服務商許可與穩定幣發行許可是不同事情。
新手避坑清單
- 不要因為叫「穩定幣」就以為零風險,先搞清楚它有沒有足額儲備、是不是演算法穩定幣。
- 不要輕信「政府核准、保證獲利」的話術,監管管的是發行,不是替你的投資背書。
- 不要相信自稱「持有穩定幣牌照、保本高息」的陌生平台或群組,這常是詐騙。
- 不要把所有資金換成單一穩定幣,分散與了解風險永遠優先。
- 看到重大法規新聞,養成查官方原文(金管會、中央銀行、HKMA、Congress.gov)的習慣,別只看標題。
小結
穩定幣法案,本質上是各國政府想在「鼓勵金融創新」與「防止系統性風險」之間找平衡。從美國 GENIUS Act、歐盟 MiCA、香港《穩定幣條例》,到台灣已公布但尚未施行的《虛擬資產服務法》,比較時都應核對發行資格、儲備、贖回與資訊揭露,但具體要求須依司法管轄區、資產類型及適用制度判斷。例如 MiCA 的 EMT 與 ART 有不同的贖回計價及程序,不能推定所有穩定幣都有一比一法幣儲備,或都能按相同面額換回法幣。
對新手來說,與其追逐「哪個穩定幣會紅」,不如先建立一個觀念:看得懂規則,才看得懂風險。監管會讓市場更成熟,但保護自己的最後一道防線,永遠是你自己的判斷。
本文為入門教學,非投資、法律或稅務建議。各地法規及實施狀態可能變動,請以相關主管機關現行原文為準;台灣的法律公布、正式施行及個別發行許可,須分開確認。
重點整理
台灣穩定幣法案公布,就代表已經正式施行嗎?
不是。《虛擬資產服務法》於 2026 年 7 月 22 日公布,法規資料庫仍列未生效,第 56 條規定施行日期由行政院定之。公布、施行及個別業者取得許可是不同階段,不能只憑新聞預估時程判斷已可發行。
台灣穩定幣只能由銀行發行嗎?
已公布但尚未施行的《虛擬資產服務法》第 34 條,規範該法施行後的穩定幣發行申請條件:申請發行許可者的組織以股份有限公司為限,沒有直接限定銀行。發行人須向金管會申請許可,金管會許可前應會商央行同意;最低實收資本額、資格與申請程序等,仍須符合依授權訂定的規範。
VASP 完成換照就能發行台灣穩定幣嗎?
不能直接畫等號。《虛擬資產服務法》已公布但尚未施行,第 56 條規定施行日由行政院定之。該法施行後,第 7 條的虛擬資產服務商許可與第 34 條的穩定幣發行許可不同。第 55 條的既有服務商過渡期間自該法施行後起算;完成服務商登記或換照,並不等於取得穩定幣發行許可。
各地穩定幣法案都保證無條件按面額贖回嗎?
不能一概而論。MiCA 下 EMT 原則可隨時按面額向發行人贖回;ART 則按參考資產市值支付資金或交付參考資產,並有條件與程序。其他地區也要看適用主體、生效階段及法律例外,不能因叫穩定幣,就推定任何持有人都能即時、無條件換回 1 美元。