內容目錄
顯示
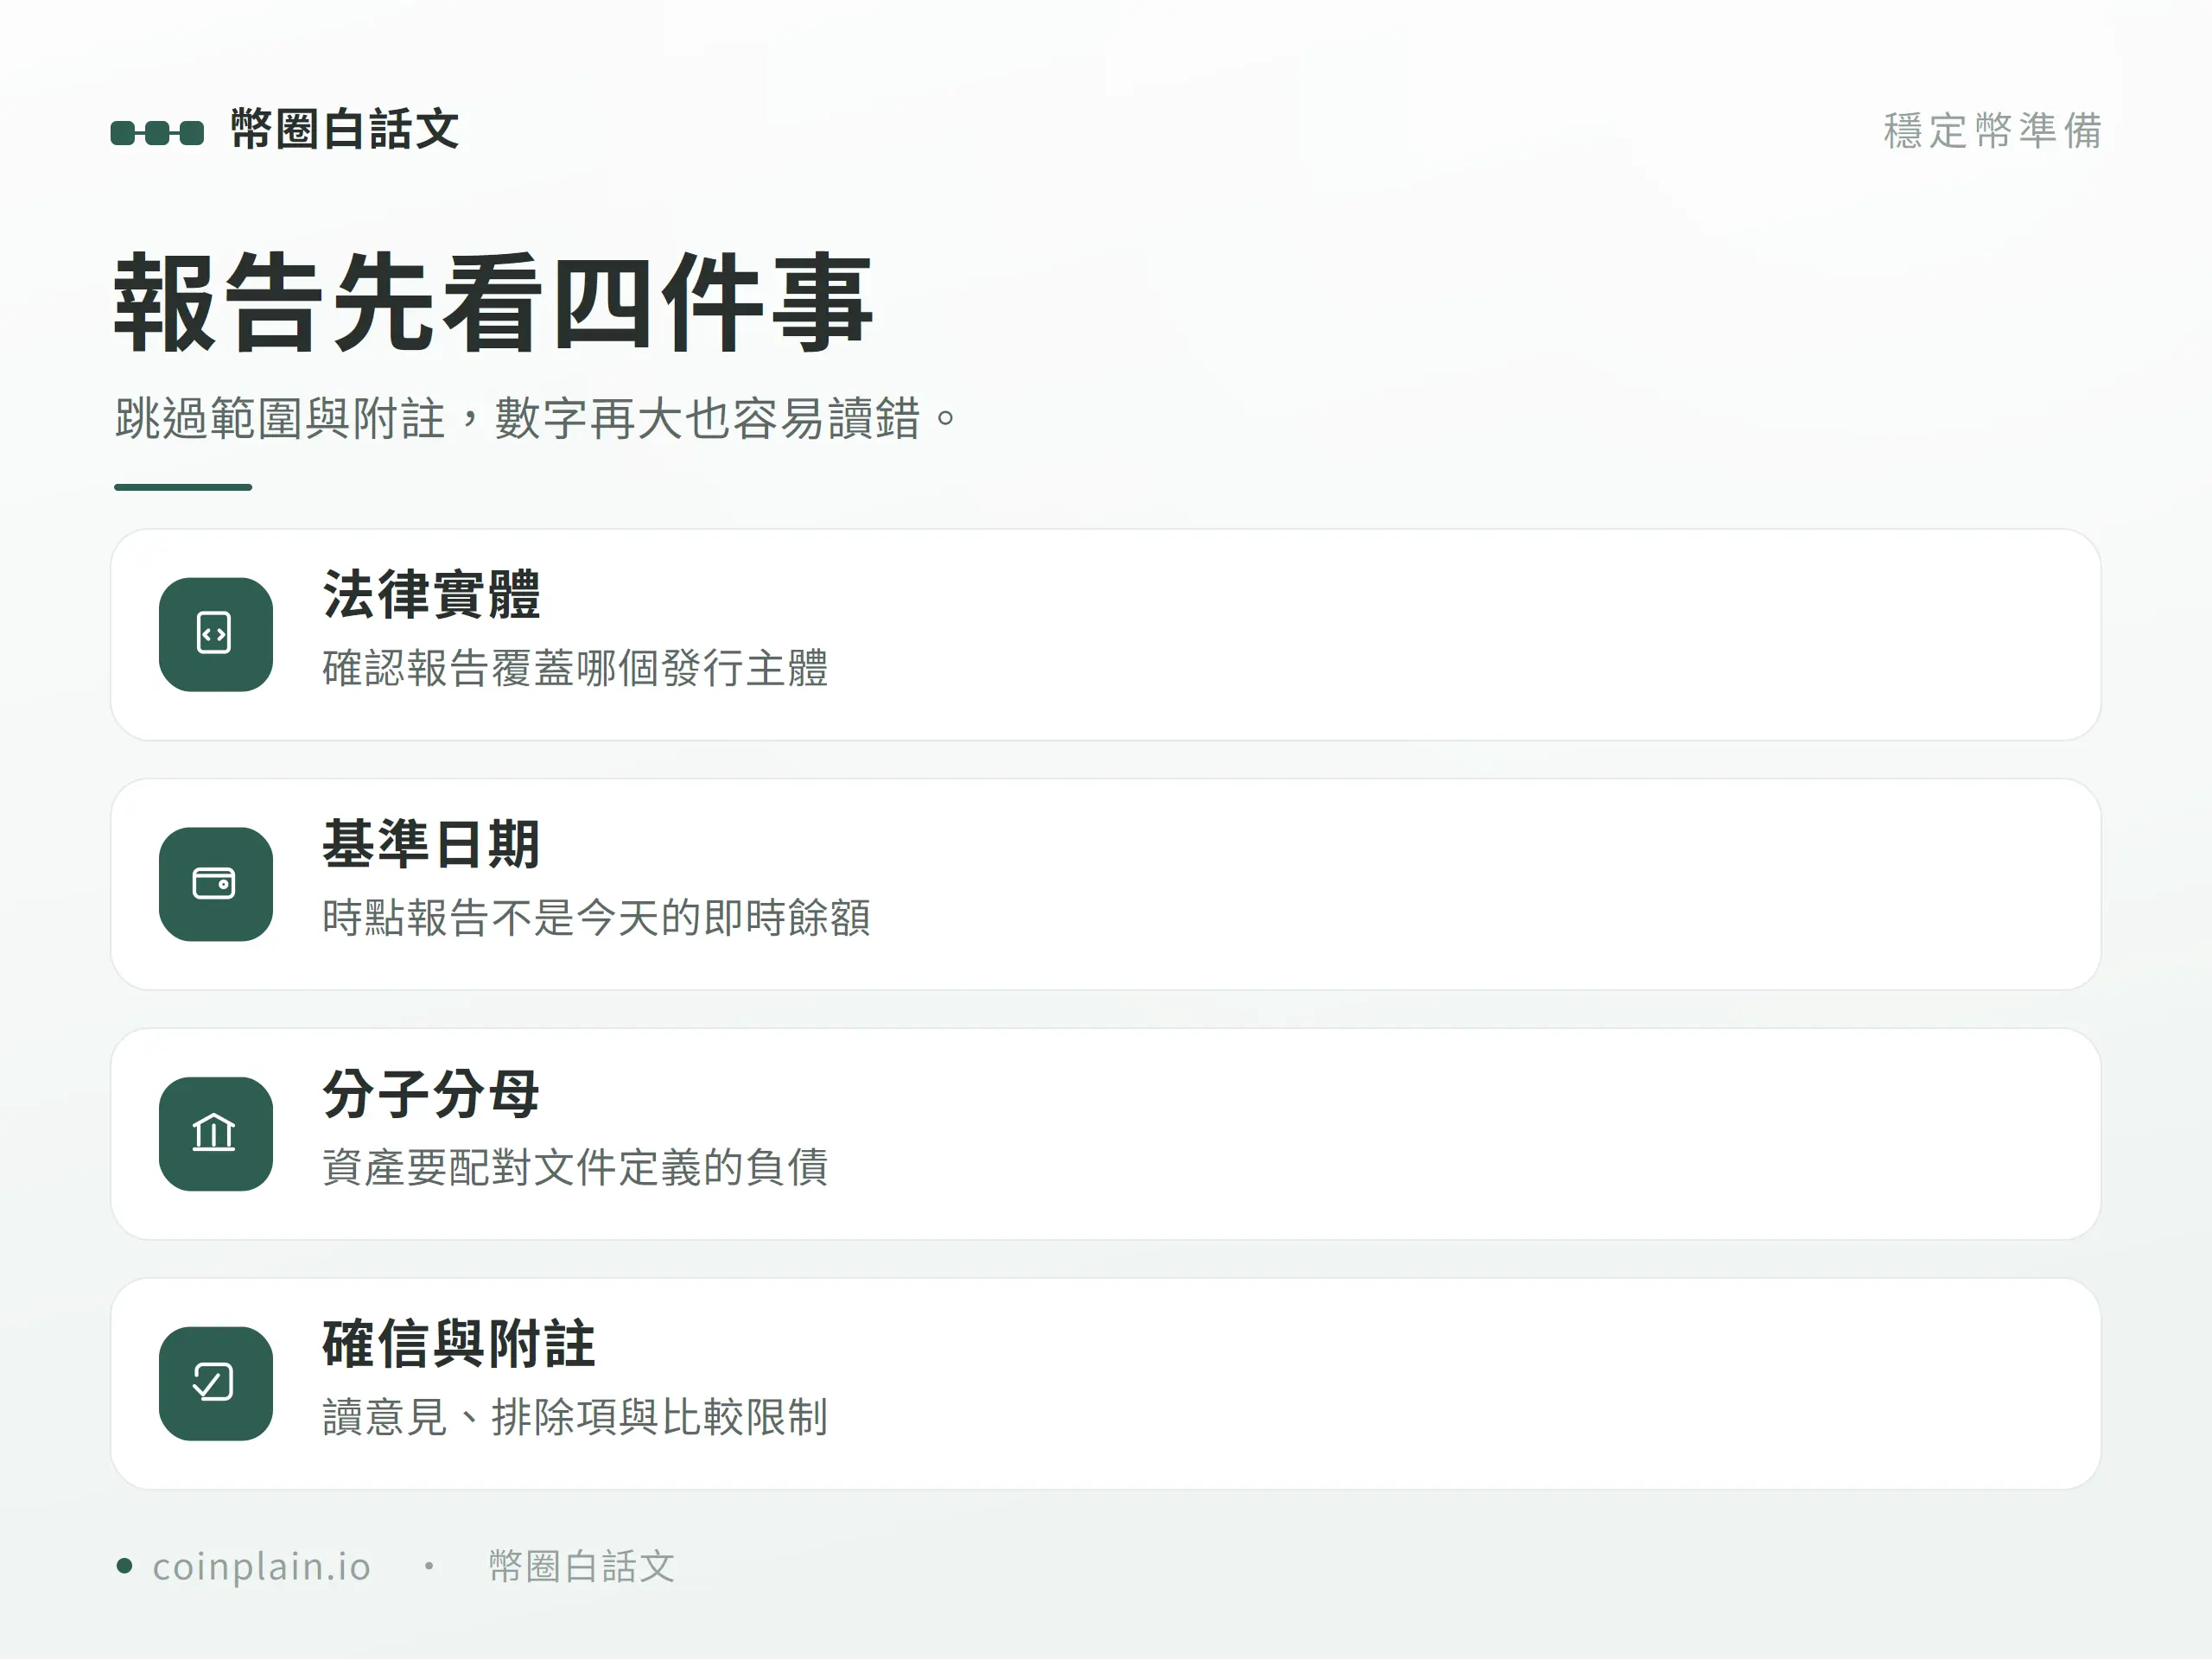
看穩定幣準備資產,第一步不是找「資產比負債多多少」,而是先看這份文件到底在證明什麼。依序確認七件事:發行法律實體、文件類型、基準日、負債分母、資產組成、會計師意見,以及限制與發行條款。只看到會計師事務所 Logo 或「100% backed」就下結論,很容易把確信報告、準備報告、交易所 PoR 與完整財報審計混為一談。
本文以同一基準日 2026 年 6 月 30 日 的 USDT 與 USDC 原始文件示範讀法:Tether 的文件由 BDO 於 2026 年 7 月 31 日出具意見;Circle 的 USDC examination report 由 Deloitte 於 2026 年 7 月 29 日出具。這些是歷史時點案例,不是今天的即時餘額,也不是對兩種幣的安全排名。
最實用的讀法:先寫一句「誰,對哪個日期、哪個實體、哪項管理階層斷言,依什麼標準提供什麼程度的確信」,再抄數字。若這句寫不出來,你還沒有真正讀完報告。
四種文件不要全部叫「審計」
中文內容常把任何第三方會計師文件翻成「審計」,但不同工作的責任、範圍與證據深度不同。這不代表範圍較窄的文件沒有價值,而是你必須用它原本能回答的問題來使用。下表不是互斥分類:準備報告是管理階層提出的資料,examination 等確信工作則是會計師對指定資料或斷言執行的程序;兩者可能出現在同一份 PDF。
| 文件類型 | 典型問題 | 可以支持 | 不能自動推論 |
|---|---|---|---|
| 完整財務報表審計 | 整套財報是否依適用準則公允表達 | 多張報表、附註與整體意見 | 未來一定償付、所有資產隨時可變現 |
| Attestation 中的 examination(檢查) | 管理階層特定斷言是否符合衡量標準 | 對明確斷言提供合理確信 | 等同整家公司完整財報審計 |
| Reserve report/reserves report | 特定時點的代幣相關負債與準備是否符合報告標準 | 管理階層列示的時點總額與組成;第三方意見須另看隨附確信報告 | 報告日後持續足額、持有人必有直接請求權 |
| 交易所 Proof of Reserves | 平台控制的部分鏈上資產是否可驗 | 部分資產存在或控制證據 | 所有負債完整、資產未借入、內控與未來償付 |
PCAOB 投資人警示提醒,一般 PoR 或第三方驗證可能只涵蓋單一時點,未必涵蓋所有負債、持有人權利、借入資產或內部控制,因此不能用來推論未來償付。這是閱讀所有 PoR 的一般警示,不表示 Tether 或 Circle 的特定合理確信工作「毫無意義」;正確做法是讀清楚各自的斷言與限制。
2026-06-30 同日快照:先保留原始分母
兩份文件都提供合理確信,但法律實體、報告名稱、衡量標準、資產組成與分母不同。Tether 主要比較資產/準備與總負債;Circle 比較 USDC 準備資產公允價值與文件定義的流通量。把百分比放在一起,只能當算術檢查,不能當風險分數。
| 欄位 | Tether/法幣計價代幣文件(含 USDT) | Circle/USDC 文件 |
|---|---|---|
| 法律實體與範圍 | Tether International, S.A. de C.V.;法幣計價 Tether 代幣 | Circle Internet Group, Inc. 提出斷言;USDC 由 Circle Internet Financial, LLC 與 Circle Internet Financial Europe SAS 發行與贖回 |
| 原始文件與頁碼 | Tether PDF;PDF 第 2~4 頁為意見、第 8~9 頁為準備數字 | Circle PDF;PDF 第 1 頁為意見、第 2 頁為定義、第 4 頁為期末組成 |
| 基準日與時間 | 2026-06-30,23:59 UTC | 2026-06-30,23:59 UTC |
| 意見日期 | 2026-07-31 | 2026-07-29 |
| 工作/標準 | BDO;ISAE 3000 (Revised) 合理確信 | Deloitte;AICPA attestation examination,合理確信 |
| 分子 | 資產/準備 187,751,426,411 美元 | 準備資產公允價值 73,344,909,176 美元 |
| 主要分母 | 總負債 183,641,897,215 美元 | USDC 流通量 73,268,560,097 枚;按每枚 1 美元對應 73,268,560,097 美元 |
| 超額 | 4,109,529,196 美元 | 76,349,079 美元 |
| 機械覆蓋率 | 約 102.237795% | 約 100.104204% |
| 重要比較限制 | 範圍不是單獨 USDT;另列數位代幣相關負債;資產含多種類別 | 流通量扣除未發行、限制存取與 Gateway 待銷毀代幣;準備含時點調整 |
上表可直接複製到試算表;以下兩張資產表也保留完整組成與調整值。公式是「準備資產 ÷ 同一文件對應的負債或流通量美元值 × 100%」,超額則是兩者相減。Tether 行使用總負債,不是較小的數位代幣相關負債;Circle 行使用報告定義的 USDC in circulation。分母不同,正是不能用 102.24% 對 100.10% 直接宣布勝負的原因。例如 Tether 的超額為 187,751,426,411 − 183,641,897,215=4,109,529,196 美元;Circle 為 73,344,909,176 − 73,268,560,097=76,349,079 美元。這些是依報告原值計算的差額,不代表持有人能分配到的資金。
讀 Tether:總額足額之後,還要看資產怎麼組成
從Tether 官方透明度頁進入的2026-06-30 原始 PDF,標題是 Tether International Financial Figures and Reserves Report。BDO 說明其依 ISAE 3000 (Revised) 執行合理確信工作,意見針對這份特定報告在該基準日是否依所述標準在重大方面公允表達。
文件列出資產/準備 187,751,426,411 美元、總負債 183,641,897,215 美元,兩者相差 4,109,529,196 美元;其中數位代幣相關負債為 183,622,105,630 美元。這份文件涵蓋該法律實體的法幣計價 Tether 代幣,不應把所有準備都解讀成只對應 USDT。先同時抄下「總負債」和「代幣相關負債」,才不會在不同文章中換分母卻沒有說明。
| 2026-06-30 資產類別 | 報告列示金額(美元) | 閱讀重點 |
|---|---|---|
| 美國國庫券 | 114,960,963,604 | 到期短但仍需看託管、期限與壓力變現 |
| 隔夜逆回購 | 18,625,552,412 | 看對手方、擔保品與結算安排 |
| 定期逆回購 | 6,993,428,950 | 期限與流動性不同於隔夜交易 |
| 非美國國庫券 | 22,374,689 | 另看發行國、到期日與信用風險 |
| 現金及銀行存款 | 40,307,440 | 注意存放銀行與存取安排 |
| 公司債 | 8,711,171 | 有企業信用與期限風險 |
| 貴金屬(本期為實體金條) | 18,838,357,171 | 有市場價格波動、保管與變現成本 |
| 比特幣 | 5,801,630,681 | 波動高,壓力時價格可大幅變動 |
| 公開股票 | 3,761,438,892 | 市場風險高於現金與短期國債 |
| 其他投資 | 5,244,911,675 | 需要附註才能理解內容與流動性 |
| 擔保貸款 | 13,453,749,726 | 需看借款人、擔保品、期限與信用風險 |
| 資產合計 | 187,751,426,411 | 上列 11 項相加;不要另外再加現金類小計 |
這張表的目的不是自行把資產貼成「好/壞」,而是問:如果短時間大量贖回,哪些資產能在不大幅折價下變現?哪些需要對手方履約?哪些會隨市場波動?總額足額是必要訊號,但資產流動性與價格敏感度決定壓力時的可用程度。
Tether 報告最容易漏看的限制
- 這是 2026-06-30 的單一時點,不證明 7 月、8 月或未來每一天都相同。
- 文件明示不是完整財務報表;不要把它擴大稱為整家公司完整財報審計。
- 附註本身未取得相同的確信;重要定義與估值仍要讀。
- 估值假設正常市場環境,極端不流動情況下實現價值可能不同。
- 報告目的與適用對象有限,不能拿來回答所有投資或法律問題。
讀 Circle:先看管理階層斷言與流通量定義
從Circle Transparency可找到2026 年 6 月 USDC examination report。Deloitte 的意見針對管理階層斷言:在報告列出的日期,USDC 準備資產公允價值不低於文件定義的 USDC 流通量。這是 AICPA attestation standards 下的 examination 與合理確信,不是對 Circle 全部財報發表意見。
在 2026-06-30,文件列 USDC 流通量 73,268,560,097 枚,按每枚 1 美元對應同額美元,準備資產公允價值 73,344,909,176 美元。其中 Circle Reserve Fund 資產 61,917,347,895 美元,其他準備資產 11,427,561,281 美元。看似只要兩個總額,但真正理解必須展開到國債、repo、現金和時點調整。
| 2026-06-30 組成/調整 | 金額(美元) | 閱讀方式 |
|---|---|---|
| 美國國債證券 | 8,524,064,231 | 基金資產的一部分 |
| 美國國債逆回購 | 52,527,000,000 | 看交易與擔保安排 |
| 基金內現金 | 1,003,971,544 | 不要和銀行端其他準備重複加總 |
| 基金時點調整 | -137,687,880 | 負數調節項也必須保留 |
| 受監理金融機構現金 | 11,382,256,398 | 仍需理解銀行與法律存取風險 |
| Circle 時點調整 | 45,304,883 | 屬其他準備計算的一部分 |
| 準備資產合計 | 73,344,909,176 | 上列 6 項含正負符號相加 |
為什麼 access denied token 很重要?
Circle 文件的 access denied tokens,是因法律、法規或有權機關命令而限制持有人存取的 USDC。6 月 30 日扣除數為 123,219,920 枚,但這不是唯一調整:還要扣除技術上存在但未發行給持有人的代幣,以及 Circle Gateway 合約中待完成銷毀的餘額。讀者若只抄首頁的「circulation」,就可能漏看分母的排除項。
| 2026-06-30 流通量計算欄位 | 數量(枚 USDC) | 運算 |
|---|---|---|
| 核准區塊鏈上的總供給 | 74,772,664,767 | 起點 |
| 允許存在但未發行的代幣 | 1,380,790,392 | 扣除 |
| 限制存取代幣 | 123,219,920 | 扣除 |
| Circle Gateway 待銷毀餘額 | 94,358 | 扣除 |
| 報告定義的 USDC 流通量 | 73,268,560,097 | 起點減去以上三項 |
例如 74,772,664,767 − 1,380,790,392 − 123,219,920 − 94,358=73,268,560,097 枚。報告附註另指出,已停用鏈上永久凍結的 USDC 不納入流通量;本期列有 FLOW 鏈上的 993,225 枚。這不是上表供給數中的第四項扣除,不能再減一次。
同理,負數或正數的時點調整不是可以略過的「會計小字」。證券交易、贖回、鑄造與銀行結算可能跨過基準日,報告用調節項把不同系統對齊;你應保留原符號與原值,不要為了表格好看而刪除。
把「發行人陳述」和「會計師意見」分成兩欄
透明度網站上的即時供給、資產分類圖、行銷說明與 FAQ,通常是發行人提供的資料;獨立會計師的責任範圍則只到報告中明確描述的斷言、日期與衡量標準。引用時最好分成兩欄記錄:左欄寫發行人聲稱什麼,右欄寫會計師實際對什麼發表意見。若右欄沒有涵蓋某句話,就不能用會計師 Logo 替該句背書。
| 追蹤欄位 | 每期要記什麼 | 變化時先問什麼 |
|---|---|---|
| 文件範圍 | 法律實體、代幣、鏈與斷言 | 是否更換發行實體或排除部分產品 |
| 來源 | 官方入口、PDF 完整網址、文件名稱、頁碼與保存檔名 | 是否連到真正的報告,而非行銷頁 |
| 日期 | 基準日與時區、意見日、下載日 | 搜尋索引是否仍指向舊報告 |
| 分母 | 總負債、代幣負債或流通量 | 定義是否改變,是否扣除凍結代幣 |
| 計算原值 | 幣別、金額單位、分子、分母、超額、覆蓋率與四捨五入位數 | 是否混用枚數與金額,或少抄正負調整 |
| 資產組成 | 各類資產原值與占比 | 高流動資產是否下降,其他投資是否上升 |
| 確信與限制 | 標準、意見、附註、排除項 | 是否出現保留、強調事項或新增限制 |
這種逐期台帳比只收藏最新 PDF 更有用。當資產總額增加時,你可以判斷是流通量同步增加、超額改變,還是資產分類與定義改寫;當報告格式改版時,也能發現比較斷點。沒有可比口徑時,應直接標記「不可直接比較」,而不是勉強畫成趨勢線。
一份準備報告沒有回答的五件事
- 你能不能直接贖回:準備總額和持有人資格是兩個問題。USDC 條款與Tether 條款才會說明帳戶、地區、KYC、費用、暫停與拒絕情境。
- 壓力時多久能變現:公平價值不等於在擠兌當下無折價、無延遲地換成現金。
- 你的地址會不會被凍結:凍結與黑名單權限通常在智能合約與法律條款,而不是資產表的總額欄。
- 報告日後發生什麼:時點報告對下一天的新發行、贖回、資產交易或營運事件沒有自動保證。
- 破產時你有什麼權利:要看法律實體、資產隔離、契約與適用司法管轄,不能從「資產大於負債」直接推導個案清償順位。
FSB 高階建議把充分揭露、清楚的法律請求權與及時贖回放在同一套監理框架裡。這也說明為什麼準備報告只是拼圖之一:資產、法律權利與營運贖回必須一起看。
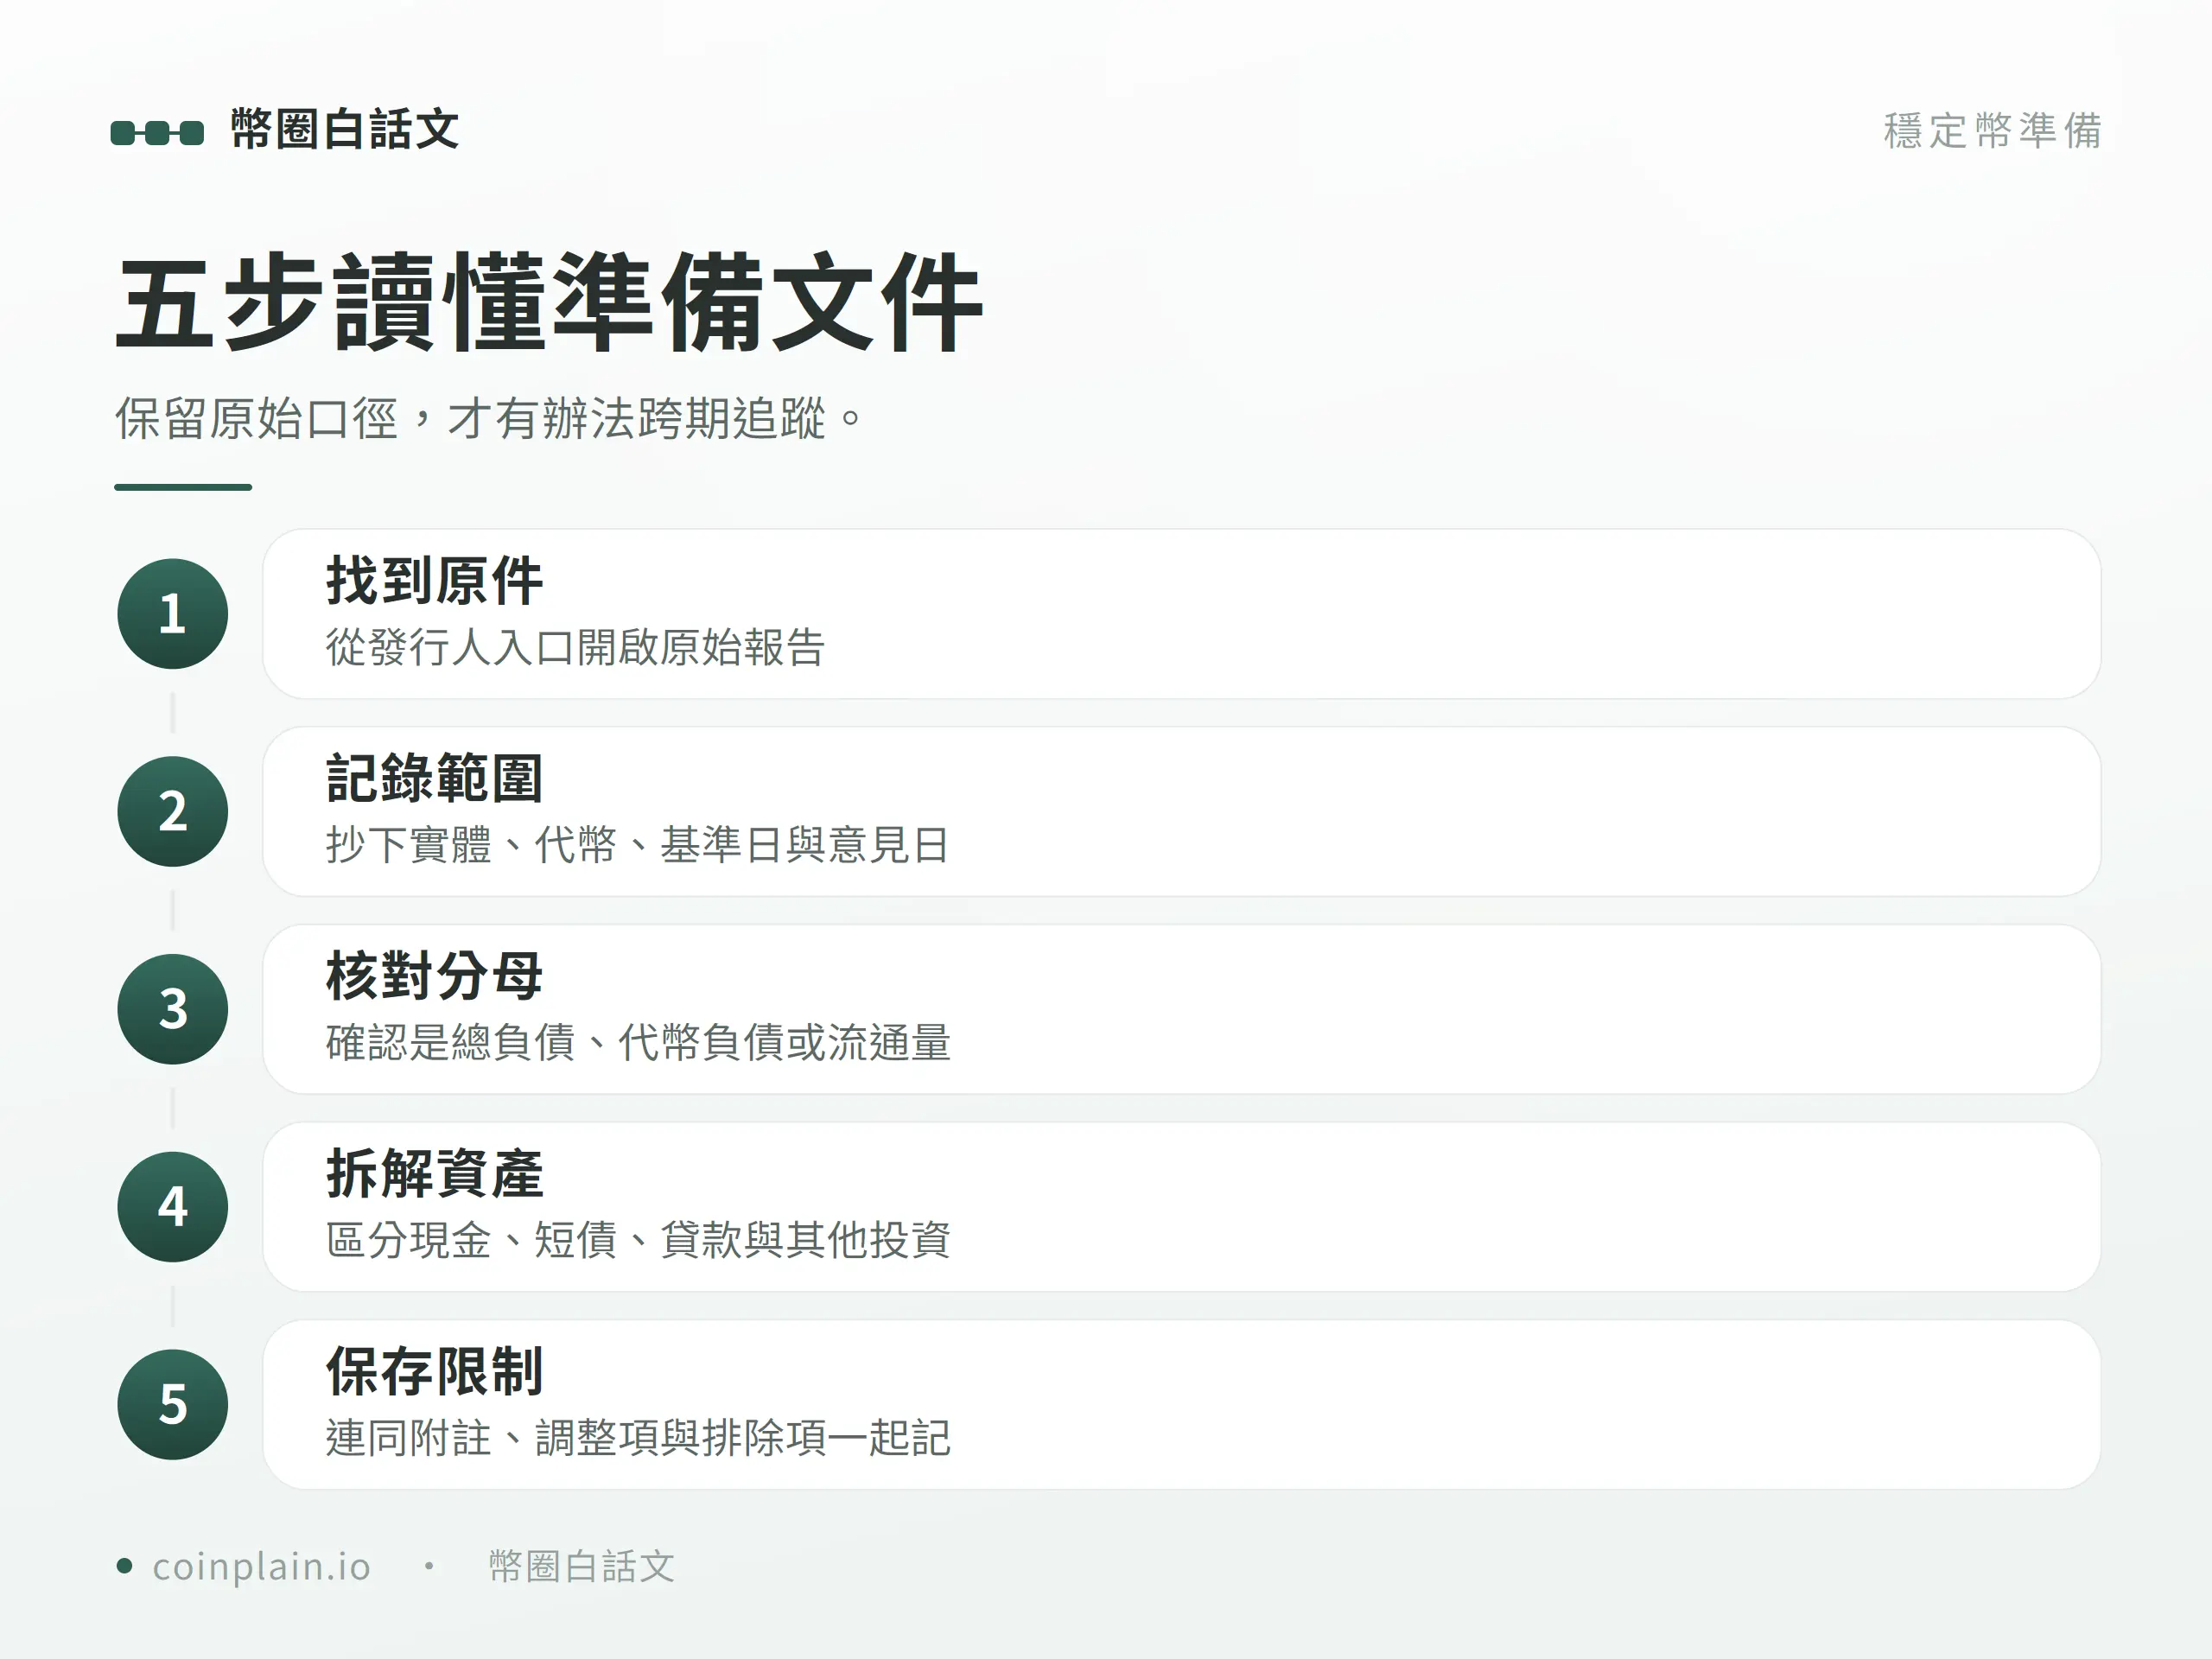
十分鐘讀完一份穩定幣準備報告
- 從官方透明度頁進入。不要以搜尋廣告、社群截圖或重新上傳 PDF 當主來源。
- 核對 URL、基準日與簽發日。基準日回答數字屬於哪一天;簽發日只是意見完成時間。
- 寫下法律實體和代幣範圍。品牌相同不代表每個地區、鏈或產品都在報告內。
- 抄完整文件名稱與確信標準。不要把 examination、attestation 或 reserves report 自動改寫成完整 audit。
- 辨認分母。總負債、代幣負債、流通量、平台客戶負債都不是同義詞。
- 保留原值重算。分子、分母、超額與覆蓋率要能讓第二人用計算機重現。
- 展開資產組成。依流動性、市場、信用、託管與集中風險提問,不用單一標籤取代分析。
- 讀意見段、衡量標準與責任。管理階層負責什麼?會計師的意見涵蓋什麼?
- 讀附註與未確信部分。調節項、估值假設、排除項與用途限制常比首頁更重要。
- 回到條款與下一期報告。把直接贖回、凍結、費用和更新頻率補齊,並記錄下一次複查日。
看到這些紅旗,先不要引用
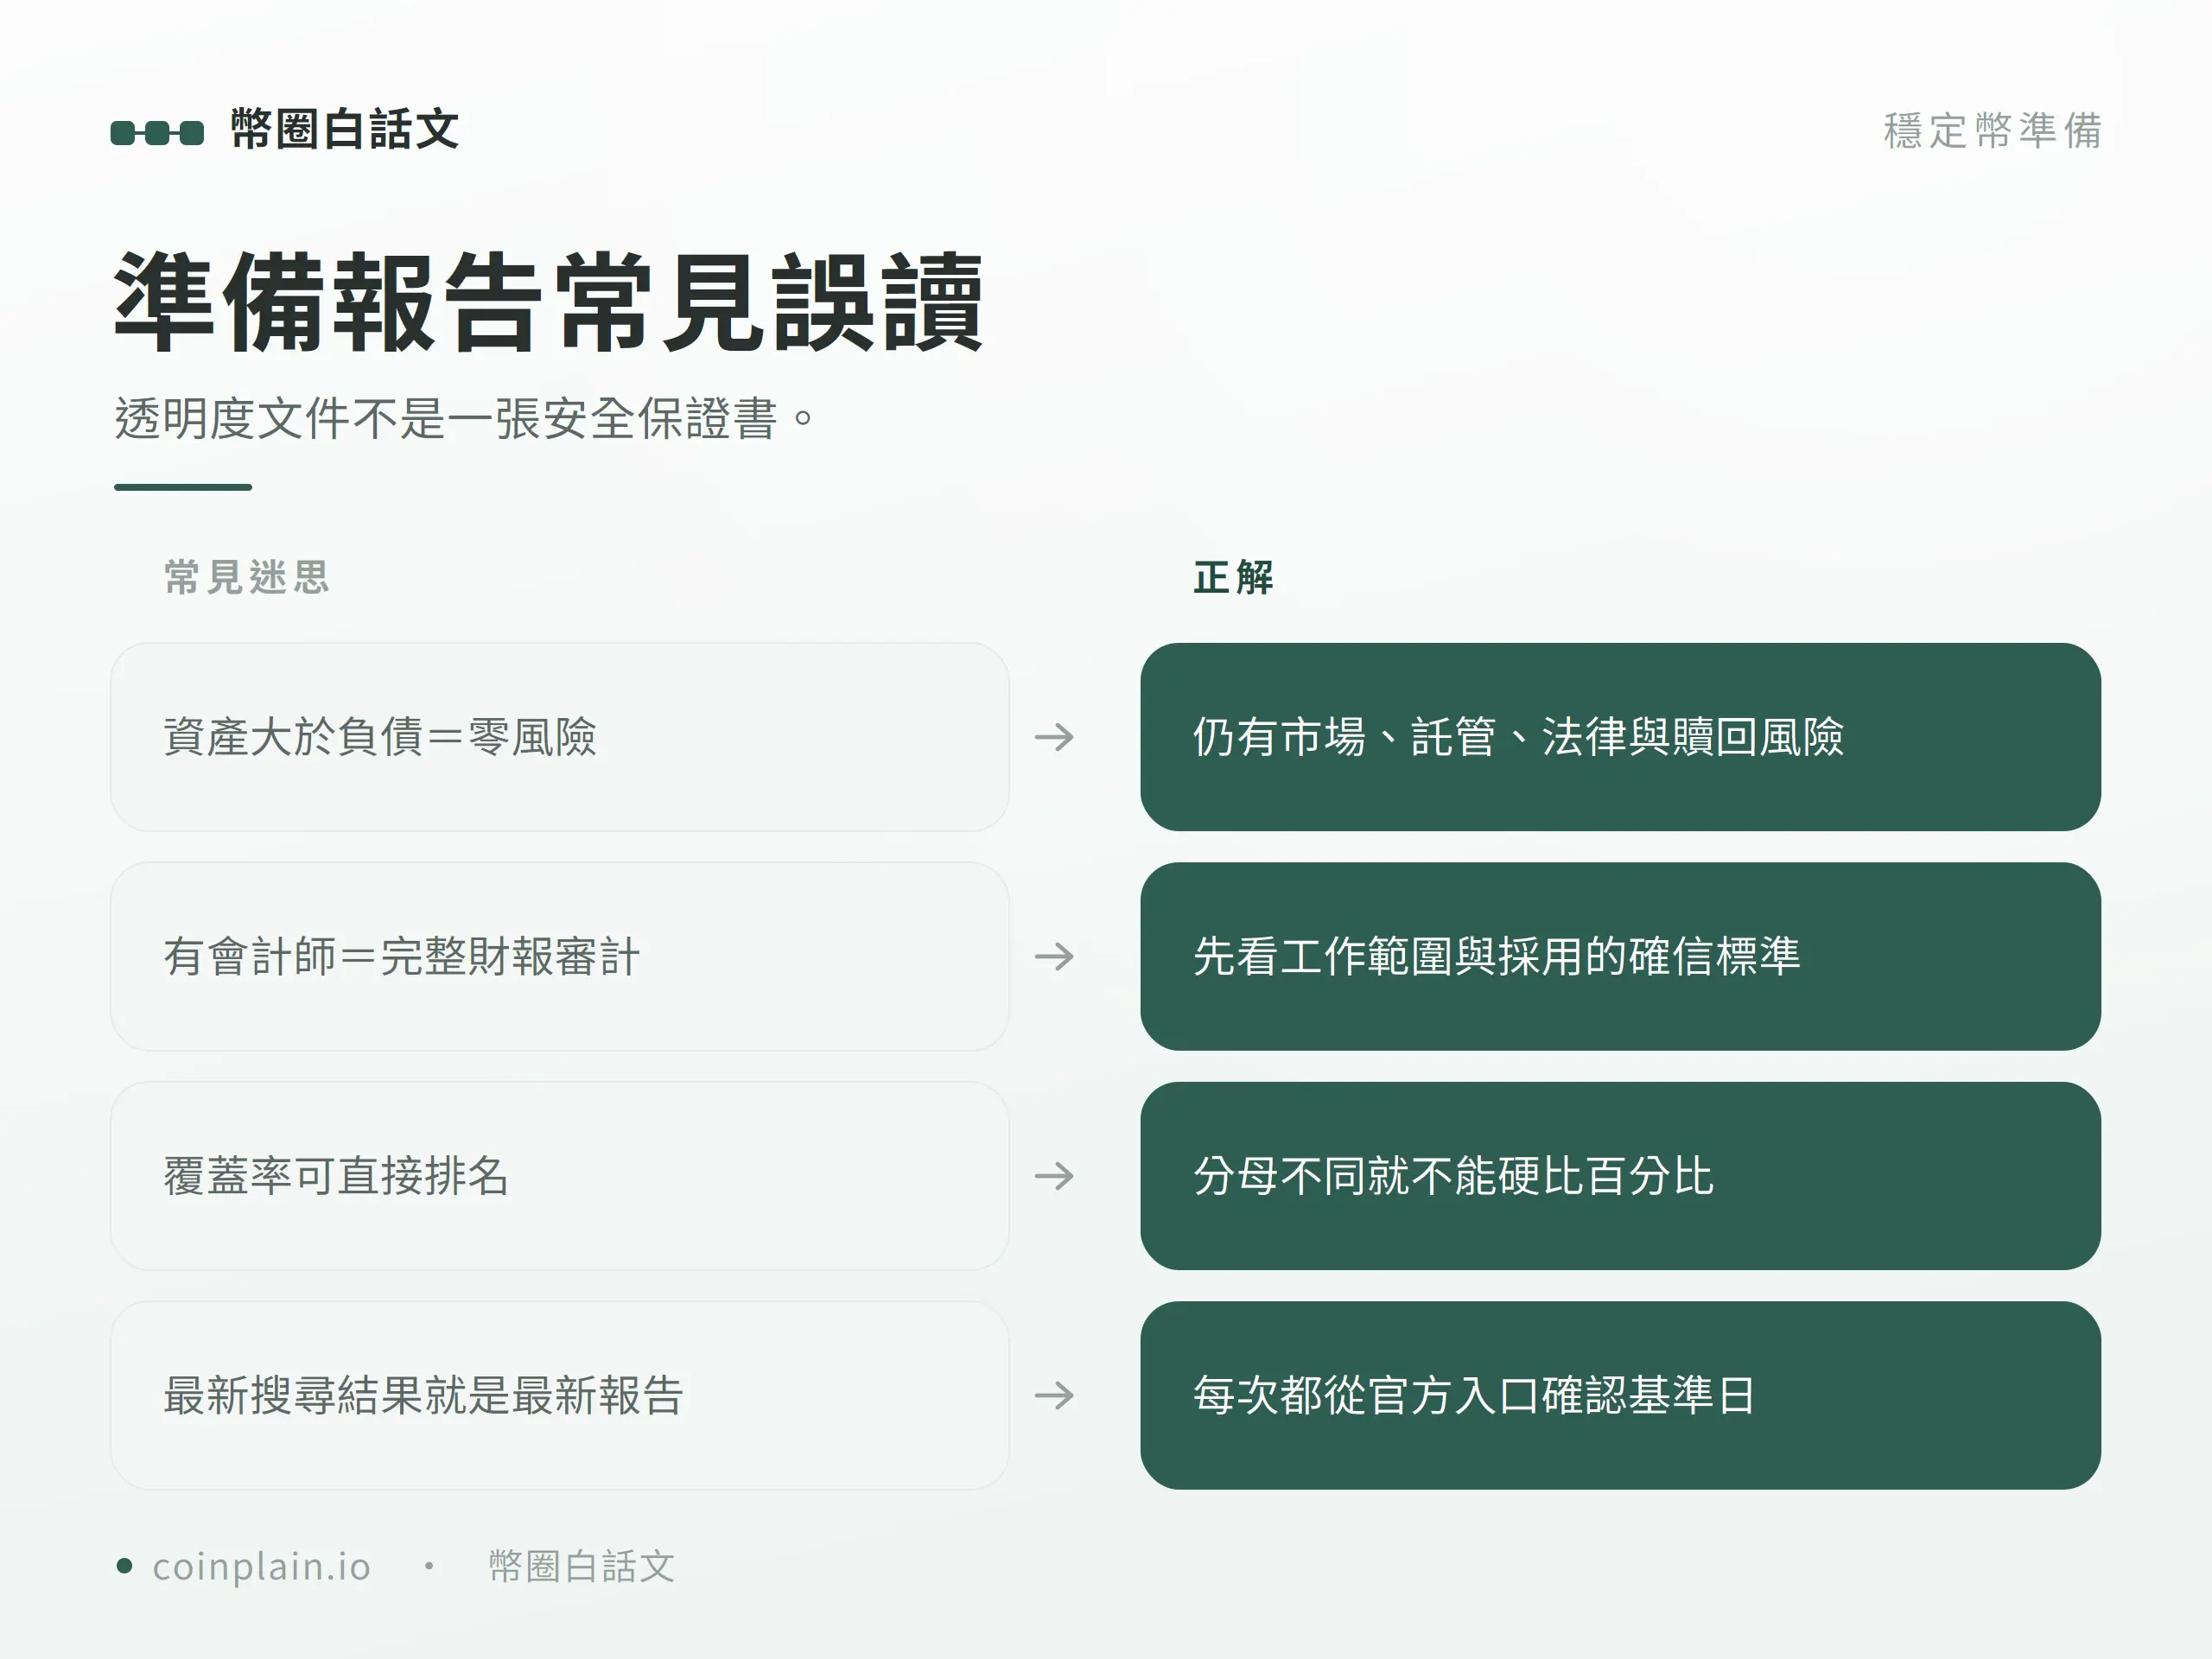
- 搜尋結果還停在上一季,文章卻寫「最新」;應從官方入口核對報告基準日。
- 只截「assets exceed liabilities」,沒有法律實體、日期與分母。
- 把發行商自己寫的透明度文案當成獨立會計師意見。
- 把 reasonable assurance 翻成「100% 保證」或「永遠可贖回」。
- 比較覆蓋率時,一行用總負債、另一行用流通量,卻宣稱百分比可直接排名。
- 刪掉 access denied token、負數調節項或「notes not assured」等不方便敘事的腳註。
- 引用報告數字,但連結導向交易所 PoR、新聞稿或第三方轉貼,而非發行商原始 PDF。
台灣揭露方向:已公布不等於全部已施行
台灣《虛擬資產服務法》第 41 條列出穩定幣發行人應揭露的方向,包括發行說明、準備資產管理與贖回政策、流通餘額、準備資產組成與價值、定期查核結果及外部審計報告。不過法規頁同時標示條文全部或部分尚未施行;因此不能把這套文字直接當作現階段每個境外 USDT/USDC 持有人已享有的即時權利。
若想先理解穩定幣整體風險,可看穩定幣風險指南;USDT 基礎介紹另見USDT 是什麼;台灣與國際監理進度則看穩定幣法案專題。本文只處理文件閱讀,不替你判斷應持有哪一種。
讀完準備報告,應能說清楚它涵蓋誰、哪一天、哪些資產與負債,以及哪些問題仍要回到發行條款確認。本文為入門教學,非投資、法律或稅務建議;法規與市場變動快,請以官方最新公告為準。
常見問題
這兩份報告算不算審計?
應使用原文件的精確名稱:Tether 是 ISAE 3000 (Revised) 下對特定 Financial Figures and Reserves Report 的合理確信;Circle 是 AICPA attestation standards 下對管理階層斷言的 examination。把兩者簡稱為「完整財報審計」會擴大範圍。
覆蓋率怎麼算?
用文件列出的準備資產分子,除以同一文件對應的負債或流通量分母,再乘 100%。計算前先寫清楚分母名稱。例如 Tether 本文案例以 187,751,426,411 美元除以總負債 183,641,897,215 美元,約為 102.237795%;這個比率只能描述該日與該範圍,不能直接代表安全程度。
準備全是短期國債就一定安全嗎?
短期政府債券通常信用與市場流動性較高,但仍要看期限、託管、repo 對手方、集中、結算與壓力出售。更重要的是,報告還要回答法律實體、分母與持有人權利。
多久檢查一次準備報告?
至少跟著發行人的正式更新週期查看;大額持有、收款或市場壓力期間應提高頻率。每次都從官方入口確認最新基準日,不要假設搜尋索引已更新。
PoR 能證明發行人未來一定償付嗎?
不能。它可能支持特定時點、特定範圍的存在或足額斷言,但不自動涵蓋未來變化、所有負債、法律權利、內控與壓力時流動性。要把報告、條款、後續更新與風險管理一起看。
資料來源
本文使用的歷史案例與延伸資料為 Tether 2026-06-30 Financial Figures and Reserves Report、Circle June 2026 USDC Examination Report、Tether Transparency、Circle Transparency、PCAOB PoR 投資人警示、FSB 高階建議、Circle USDC Terms、Tether Terms與台灣《虛擬資產服務法》。